
高硅沸石前景:炼化托底,汽车排放与VOC吸附牵引结构升级
高硅沸石行业正处于“炼化需求托底、排放与吸附场景结构性溢价”的阶段。2025年全球市场规模约1.77亿美元,MFI骨架占约40.9%的份额,中国占全球需求约33%。竞争基调从产能可得性转向骨架控制精度与高规格品类的客户认证深度。
第一节 高硅沸石的定义与分类
高硅沸石,本质上是硅铝比显著高于传统沸石的结晶硅铝酸盐,硅铝比通常大于10:1。它的核心价值不在“沸石”二字,而在高硅骨架所赋予的疏水性、热稳定性与酸性可调性。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按骨架拓扑结构划分,这是理解应用分层的起点。MFI型(以ZSM-5为代表)具有三维交叉孔道,硅铝比可在宽范围内调控,是石油化工与VOC吸附的主力骨架;FAU型(高硅Y与USY)服务于流化催化裂化与加氢裂化,吨位大但单位价值中等;CHA型(如SSZ-13)孔口更小、水热稳定性要求极高,是汽车尾气脱硝的核心材料,吨位小但规格门槛与单位价值显著更高。骨架选择框定了产品能进入的应用层级。
按终端功能场景的规格等级划分,这是判断竞争壁垒的视角。炼化催化级以活性和选择性为核心,竞争锚点在吨价与供货规模;排放控制级对水热老化后的结构保持率提出量化约束,客户认证周期长、切换成本高;VOC吸附级则要求在高湿度条件下维持选择性吸附能力,疏水性本身构成性能指标。它意味着,同样叫高硅沸石,炼化级拼的是成本与规模,排放级拼的是可被审计的耐久记录。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 骨架拓扑 | MFI(ZSM-5)/ FAU(USY)/ CHA | 石化与吸附主力 vs 炼化大吨位 vs 排放高规格 |
| 规格等级 | 炼化催化级 / 排放控制级 / VOC吸附级 | 活性与吨价 vs 水热耐久 vs 高湿疏水性 |
第二节 高硅沸石的行业特征
高硅沸石行业呈现出三个显著特征。
第一,骨架拓扑的选择比产能规模更能解释利润分配。 MFI骨架占全球体积约40.9%,应用面最广,但炼化用ZSM-5的供应格局相对分散;CHA骨架吨位小得多,却因汽车排放的规格门槛而贡献了不成比例的价值。本质上,高硅沸石的利润不按吨位分配,按骨架的不可替代性分配。
第二,后合成改性能力是区分供应商的关键,而非结晶本身。 高硅沸石的价值创造中,骨架控制与后处理改性(脱铝、离子交换、成型)占据重要份额,因为这些步骤决定了酸性、疏水性与水热稳定性。它意味着,买得到分子筛粉体和做得出合格催化剂之间,隔着一整套改性与成型工艺。
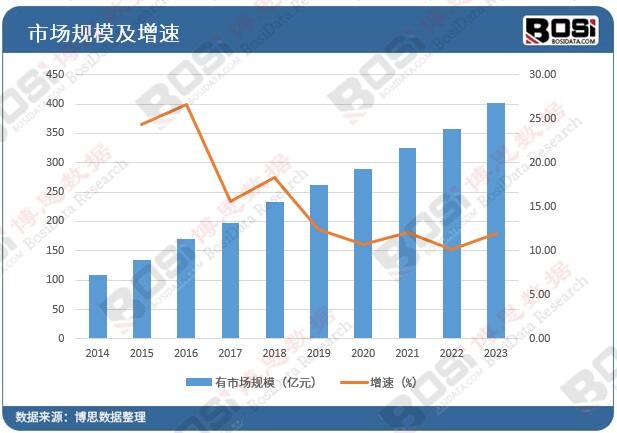
第三,中国是最大的需求市场,但高规格品类的竞争格局与炼化品类并不重合。 中国占全球高硅沸石需求约33%,国内ZSM-5供应有齐鲁华信、中国石化催化剂、中石油等参与者。但在汽车排放与特种催化领域,Tosoh、Clariant、Zeolyst构成全球最显著的供应层级。规模优势在炼化端存在,在排放端不自动延续。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 骨架溢价 | CHA吨位小但单位价值高 | 利润按不可替代性分配,非吨位 |
| 改性壁垒 | 后处理决定酸性、疏水性与稳定性 | 粉体能力不等于催化剂能力 |
| 格局分层 | 炼化端分散,排放端集中 | 国内规模优势不自动覆盖高规格 |
第三节 高硅沸石的发展历程
高硅沸石的产业化,以“石油牵引—骨架拓展—排放驱动”三个阶段为骨架。
1970年代:ZSM-5的发明开启高硅沸石时代。 Mobil公司发明高硅ZSM-5分子筛,引发了石油化工领域的一场变革。高硅骨架带来的热稳定性与酸性特征,使其在择形催化与异构化反应中展现出传统沸石不具备的性能。这一阶段的核心遗产是确立了“高硅=高性能”的认知框架。
1980年代—2000年代:骨架多元化与炼化应用的规模化。 USY、β型、丝光沸石等高硅骨架逐步商业化,FAU型高硅Y在催化裂化中大规模部署。国内ZSM-5产能随炼化工业扩张而建立,产品以满足炼化催化剂基础需求为主。这一阶段解决了“有没有高硅沸石”的问题,但高规格品类仍依赖少数国际供应商。
2010年代至今:排放控制与吸附场景的价值重估。 汽车尾气排放标准持续收紧,CHA型高硅沸石(SSZ-13)在柴油车脱硝中的需求确立,其规格门槛将竞争从“能不能合成”推向“能不能在水热老化后保持结构”。与此同时,VOC吸附对高硅沸石疏水性的要求被系统识别,分子筛膜等新形态也在拓展分离场景。行业的主要矛盾,从“炼化够不够用”转向“高规格品类能不能被排放与吸附客户认证接受”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 石油牵引 | 1970年代 | ZSM-5发明;高硅骨架性能确立 | 认知框架成型,炼化应用起步 |
| 骨架拓展 | 1980—2000年代 | USY/β/丝光沸石商业化;国内产能建立 | 品类丰富,炼化规模部署 |
| 排放驱动 | 2010年代至今 | CHA排放控制需求确立;VOC吸附与膜分离拓展 | 价值从吨位向规格迁移 |
第四节 高硅沸石的发展前景
高硅沸石的前景可以概括为:炼化基本盘稳固,但价值增量向排放控制与VOC吸附集中。MFI与FAU骨架将继续支撑最大吨位的需求,而CHA型在汽车排放中的规格壁垒和单位价值,正在重新定义这个行业的利润分配逻辑。本质上,下一步的分水岭不在于谁拥有更大的结晶釜,而在于谁能在特定骨架上把水热稳定性与疏水性沉淀为下游客户排放认证中可复现的耐久记录。
如需深入了解高硅沸石细分骨架的竞争格局与供应商详情,包括MFI、FAU与CHA型主要厂商的硅铝比控制水平、后改性工艺路线与汽车排放/VOC吸附供应链准入记录,欢迎进一步沟通。
《2027-2033年中国高硅沸石市场深度调研与投资前景研究报告》由权威行业研究机构博思数据精心编制,全面剖析了中国高硅沸石市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















