磷酸的竞争逻辑:磷矿自给与净化能力,比酸产能规模更能定义利润
磷酸行业正处于“供给受环保约束、需求向新能源倾斜”的紧平衡阶段。全球湿法磷酸2025年收入约1344.8亿元,年复合增速约3.9%。竞争基调从“扩大酸产能”转向“提升净化能力与磷矿自给率”。
第一节 磷酸的定义与分类
磷酸,本质上是磷化工产业链的中枢中间体,上游承接磷矿石,下游分化为肥料、工业磷酸盐与电池材料三条出口。它的价值不在酸性本身,而在杂质谱系被控制到何种程度。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按工艺路线划分,这是理解成本与纯度张力的起点。湿法磷酸以硫酸分解磷矿石,成本较低、规模弹性大,但副产大量磷石膏;热法磷酸以黄磷氧化水化制得,纯度高、杂质少,但能耗与成本显著更高。它意味着,路线选择本质上是在“成本效率”与“纯度上限”之间做取舍。
按净化深度与终端用途划分,这是判断竞争壁垒的视角。肥料级磷酸对杂质容忍度最高,竞争锚定在磷矿与硫酸的成本控制;工业级与食品级需要脱硫、脱氟与浓缩,净化工艺本身构成门槛;电池级与电子级则将杂质控制推至ppm乃至ppb量级,热法路线在半导体清洗与高端电池材料中仍保有纯度优势。越往高端走,酸的“吨”越不重要,杂质谱系的稳定性越重要。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 工艺路线 | 湿法 / 热法 | 成本与规模 vs 纯度与杂质控制 |
| 净化深度 | 肥料级 / 工业食品级 / 电池电子级 | 磷矿成本竞争 → 净化工艺 → 痕量杂质控制 |
第二节 磷酸的行业特征
磷酸行业呈现出三个显著特征。
第一,磷石膏的消纳能力直接定义湿法磷酸的产能上限。 贵州、四川、湖北等主产区推行“以渣定产”,循环利用多少磷石膏,才允许生产多少磷酸。本质上,湿法磷酸的扩张已经从“有没有磷矿”转向“有没有能力消化废渣”。
第二,需求端正在经历从“农业单极”向“农业托底、新能源牵引”的结构切换。 磷肥仍占据磷酸消费的基本盘,但磷酸铁锂是增速最快的需求分支。2026至2027年国内磷酸铁锂需求预计保持高速增长,直接拉动电池级磷酸与净化磷酸的用量密度。然而,这一增量对磷酸品质的要求,与磷肥级产品不在同一体系内。
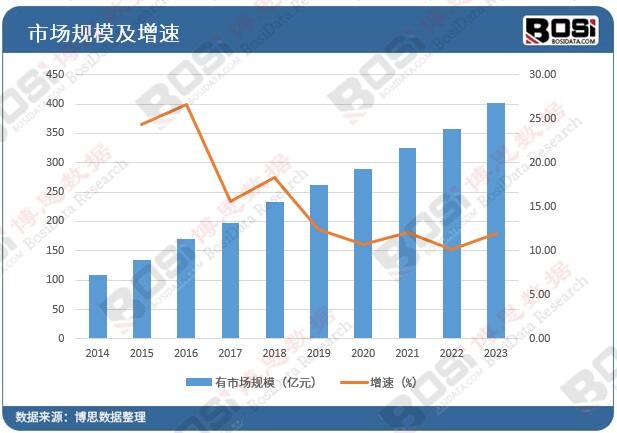
第三,成本传导路径因路线而异,利润分化不取决于酸价本身。 湿法磷酸受硫磺价格波动挤压,热法磷酸跟随黄磷与电力成本联动。当硫磺价格高企时,热法路线的相对经济性改善,但黄磷的能耗政策约束封住了热法大规模回流的空间。具备磷矿与硫酸自给能力的一体化企业,在这两种成本波动中都处于更有利的位置。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 废渣定产能 | 磷石膏综合利用率目标约束湿法扩产 | 环保消纳能力成为实际产能天花板 |
| 需求结构切换 | 磷肥托底,磷酸铁锂高速增长 | 增量在新能源,但品质门槛陡升 |
| 成本路线分化 | 湿法受硫磺,热法受黄磷能耗 | 一体化与自给率决定利润韧性 |
第三节 磷酸的发展历程
中国磷酸行业的演进,以“磷肥配套—工艺替代—新能源牵引”三个阶段为骨架。
20世纪50年代至90年代:磷肥导向的产能筑基。 中国磷肥工业从低浓度磷肥起步,逐步建立产业基础。1992年,中国第一船散装磷酸出口,标志着磷酸从完全内需配套走向国际贸易参与。这一阶段的核心遗产是磷酸作为磷肥原料的品类定位,以及围绕磷矿资源布局的产业地理格局。
2000年代至2010年代:湿法净化技术成熟与路线替代启动。 以瓮福、四川大学、华中师范大学为代表的溶剂萃取净化工艺实现大规模工业化,湿法净化磷酸成本较热法降低约20%至30%,推动工业磷酸的供给结构从热法主导向湿法渗透转变。这一阶段解决了“湿法酸能不能做工业级”的问题,为后续电池级需求准备了工艺底座。
2020年代至今:新能源需求牵引与政策框架成型。 八部门联合发布《推进磷资源高效高值利用实施方案》,明确严控磷铵、黄磷新增产能,扩大湿法净化磷酸及精深加工能力,并推动向磷酸铁锂、电子化学品等方向延伸。磷酸的角色从“化肥的中间体”扩展为“新能源材料的中间体”,行业的主要矛盾从工艺替代转向高端净化能力与磷矿资源保障的匹配。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 磷肥筑基 | 1950年代—1990年代 | 磷肥工业体系建设;散装磷酸首次出口 | 确立肥料导向的品类定位与资源布局 |
| 净化替代 | 2000年代—2010年代 | 湿法净化工艺工业化;成本优势显现 | 工业级供给结构从热法向湿法迁移 |
| 新能源牵引 | 2020年代至今 | 高值利用方案出台;磷酸铁锂需求高增 | 角色扩展为新能源材料中间体,高端净化定胜负 |
第四节 磷酸的发展前景
磷酸的前景可以概括为:总量增长受制于磷石膏消纳与磷矿保障,价值增长取决于净化深度。磷肥级磷酸构成稳定但增速有限的基本盘,湿法净化磷酸与电池级磷酸在新能源需求牵引下持续渗透,但热法路线在电子级与高端电池材料中仍将保有不可替代的纯度利基。本质上,这个行业下一阶段的利润分配,将取决于企业能否在磷矿自给、磷石膏消纳与净化工艺三者之间建立可验证的匹配能力,而非单纯的磷酸产能规模。
如需深入了解磷酸细分品类的竞争格局与供应商详情,包括湿法净化磷酸主要企业的净化工艺路线、电池级磷酸的纯度规格与磷矿一体化配套能力,欢迎进一步沟通。
《2027-2033年中国磷酸市场竞争力分析及投资前景研究报告》由权威行业研究机构博思数据精心编制,全面剖析了中国磷酸市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。