工业液氮的供需重构:从饱和大宗品到电子材料的结构性升级
一、行业定义
工业液氮,是将氮气冷却至-196℃形成的低温惰性液体。其核心价值在于超低温冷却能力与惰性保护特性——既能实现快速冷冻与低温保存,又能隔绝氧气防止氧化。
从纯度等级看,可分为工业级(99.9%-99.99%)、食品级(99.9995%)与电子级(99.9999%)。电子级液氮用于半导体制造中的气体保护与清洗,食品级用于速冻加工,工业级服务于金属处理与化工惰性保护。这一分类本质上反映了“纯度决定应用层级与附加值”的产业逻辑。
从应用场景看,可分为化工与制药、电子与半导体、食品与饮料、医疗健康及金属加工等类别。化工与制药以约23.1%份额居首,电子半导体需求占比已升至22.8%。
二、行业特点分析
特征一:现场制气模式主导的“管道经济”。 大宗液氮供应正从传统的槽车配送向客户现场空分装置转型,现场制氮可显著降低运输成本并确保供应稳定。它意味着行业竞争的关键已从“谁能生产”转向“谁离客户更近”。
特征二:从“大宗商品”到“电子材料”的结构性升级。 电子级高纯氮气在半导体先进制程中的消耗强度持续提升,5纳米及以下制程对高纯度液氮的依赖度显著增加。本质上反映了液氮正从“工业辅料”升级为“战略材料”。
特征三:能耗约束下的能效竞赛。 液氮液化设备的能效等级已由JB/T 14159.3-2022明确规范。深冷分离技术突破使制氮能耗较2020年下降约18%。
| 特征维度 | 具体表现 |
|---|---|
| 供应模式 | 现场制气替代槽车配送,管道经济重塑竞争逻辑 |
| 产品升级 | 电子级需求增速9.4%,远高于工业级 |
| 能效约束 | 液化设备能效等级规范化,能耗较2020年降18% |
三、行业发展历程
技术奠基期(1895-1950年)。 1895年林德发明节流循环液化空气法,1902年制成首套工业空分装置。中国于1953年实现制氧装置国产化。
工业化扩张期(1950-2000年)。 液氮从实验室走向规模化工业应用。膨胀机制冷方法的普及使气体液化技术从实验室迈入工业规模,冶金、化工、机械行业成为早期主要用户。
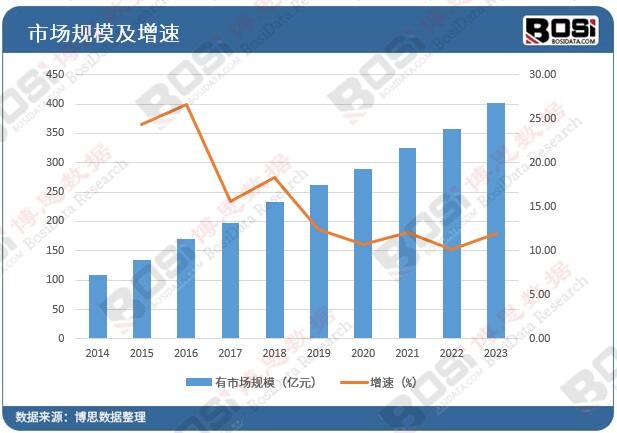
规模化与国产化期(2000-2020年)。 中国空分设备国产化率超过90%,液氮产能持续扩张。2018-2022年液氮产量复合增长率达11.51%。
结构升级期(2021年至今)。 2025年液氮产能达2657万吨,市场供大于求。电子级液氮需求增速9.4%,显著高于食品级4.1%。2026年1月新版食品添加剂液态氮国标实施,增设痕量重金属与微生物指标。行业正从“规模扩张”向“高端化、绿色化”全面转型。
四、行业发展前景
2026-2030年中国液氮消费量复合增长率预计2.46%,市场仍处饱和状态。电子级高纯氮气是增速最快的增量赛道,半导体扩产持续拉动需求;食品冷链受益于预制菜产业扩张保持7%以上增速;液氮冷却在超导与量子计算领域的创新应用正打开新的想象空间。现场制气模式的规模化推广与绿色空分技术的商业化落地,将是决定行业竞争格局的两大核心变量。
在这个过程中,博思数据将继续关注行业动态,为相关企业和投资者提供准确、及时的市场分析和建议。
《2026-2032年中国工业液氮行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国工业液氮市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。