
多普勒超声行业解读:国产化率逼近50%,高端市场为何仍是利润高地?
第一节 多普勒超声的定义与分类
多普勒超声,本质上是一种利用声波多普勒效应可视化血流速度与方向的无创诊断设备。它的核心价值不在“成像”,而在血流动力学信息所赋予的功能评估能力——二维超声看结构,多普勒看功能。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按设备形态与部署场景划分,这是理解市场分层的起点。台式(推车式)系统是放射、妇产、心脏科室的主力,性能上限高、探头接口多,但价格与空间占用也高;掌上/便携式系统将主机压缩至手持尺寸,服务于急诊、床旁与基层筛查,增速显著高于台式品类。形态差异直接框定了产品的探头配置、算力等级与客户采购逻辑。
按多普勒模式与临床深度划分,这是判断技术壁垒的视角。彩色多普勒(CDFI)叠加在二维图像上显示血流分布,是彩超的“标配”功能;频谱多普勒(脉冲波/连续波)提供特定位置的定量流速测量,用于狭窄评估与瓣膜病诊断;组织多普勒与能量多普勒则服务于心肌运动与低速血流场景。模式覆盖的完整度,决定了设备能进入的临床科室与诊断等级。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 设备形态 | 台式/推车式 / 掌上便携式 | 高性能多探头 vs 床旁即时与基层筛查 |
| 多普勒模式 | 彩色 / 频谱(PW/CW)/ 组织与能量 | 血流分布 vs 定量流速 vs 低速与心肌 |
第二节 多普勒超声的行业特征
多普勒超声行业呈现出三个显著特征。
第一,中低端国产化已基本兑现,但利润仍然集中在高端探头与算法能力上。 中国中低端超声市场国产化率超过70%,迈瑞、开立份额领先;高端及超高端国产化率虽较2024年显著提升,但仍低于三分之一。外资品牌合计市占率约52.8%,平均价格显著高于国产品牌。本质上,份额的扩张与利润的获取在这个品类中并不同步。
第二,探头工程与临床工作流嵌入构成实质性的切换壁垒。 探头是超声系统的核心部件,其灵敏度、频带宽度与散热设计直接决定图像质量。更深层的壁垒在于设备与科室工作流的绑定——报告模板、测量协议与PACS集成一旦形成习惯,更换供应商的代价远高于硬件差价。
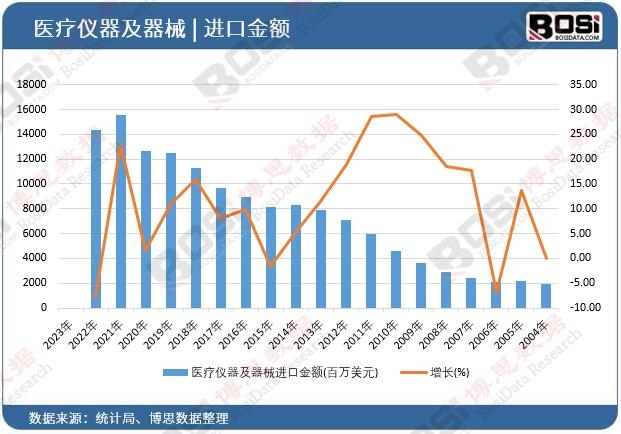
第三,掌上化与AI辅助诊断正在从边缘选项变为结构性变量。 掌上超声在急诊与基层的渗透率持续提升,无线可穿戴多普勒贴片已获FDA许可并进入临床。AI辅助图像分析从“加分项”变为采购评估中的常规项。它意味着,竞争的前沿正在从“谁的图像更清晰”延伸到“谁能把诊断能力送到更靠近患者的地方”。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 份额与利润错位 | 中低端国产化超70%,高端仍低于1/3 | 利润向高端探头与算法集中 |
| 探头与工作流壁垒 | 探头灵敏度决定图像;报告协议绑定科室习惯 | 切换成本在软件与流程,非硬件 |
| 便携化与AI变量 | 掌上超声与无线贴片进入临床;AI成常规项 | 竞争前沿向即时诊断迁移 |
第三节 多普勒超声的发展历程
中国多普勒超声的产业化,以“自主突破—国产替代—高端攻坚”三个阶段为骨架。
1980年代:自主技术从零突破。 1979年,中国科学院声学研究所东海研究站启动B型线性电子扫描诊断系统研制,1981年首台国产医用B超仪样机研制成功。这一阶段的核心遗产是让中国具备了超声成像设备从无到有的制造能力,但产品仅限灰阶B超,多普勒功能尚未涉及。
1990年代—2010年代:彩超引进与国产整机能力建立。 彩色多普勒超声诊断仪进入国内市场,外资品牌主导高端科室。国内企业从B超整机向彩超系统延伸,逐步掌握数字波束合成与彩色血流成像技术。迈瑞、开立等企业在2010年代完成从低端到中端的覆盖,国产化率开始系统性爬升。
2020年代至今:高端突破与便携化并行。 迈瑞超高端系统Resona A20在三级医院持续放量,高端及超高端型号在国内超声收入占比超六成。2025年国产化率升至46.40%,逼近50%门槛。与此同时,掌上超声与无线可穿戴多普勒设备进入临床验证,AI辅助图像分析从概念走向产品化。行业的主要矛盾,从“国产能不能用”转向“高端探头与算法能不能被核心科室接受”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 自主突破 | 1980年代 | 首台国产B超样机 | 成像能力从无到有 |
| 国产替代 | 1990年代—2010年代 | 彩超技术掌握;中低端国产化 | 整机能力建立,份额爬升 |
| 高端攻坚 | 2020年代至今 | 超高端放量;国产化率逼近50%;掌上与AI渗透 | 竞争焦点转向高端与即时诊断 |
第四节 多普勒超声的发展前景
多普勒超声的前景可以概括为:总量稳步扩张,但价值向高端探头能力与便携化场景两端集中。中低端市场的国产化红利已接近兑现,增长回到基层设备更新与出口扩张;真正的结构机会在于高端彩超在三级医院核心科室的渗透率提升,以及掌上多普勒在急诊、麻醉与基层筛查中开辟的增量场景。本质上,这个行业下一步的分水岭不在于谁拥有更完整的整机产品线,而在于谁能在探头灵敏度与临床工作流嵌入上积累足够深的科室信任,让“换一台设备”变成一件让科主任犹豫的事。
如需深入了解多普勒超声产品的竞争格局与供应商详情,包括台式彩超与掌上设备主要厂商的探头自研能力、高端科室准入记录与AI辅助诊断布局,欢迎进一步沟通。
《2027-2033年中国多普勒超声行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国多普勒超声市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















