
回收型与销毁型、末端与源头:VOC治理分类逻辑背后的商业分野
第一节 VOC废气治理的定义与分类
VOC废气治理,本质上是通过吸附、燃烧、冷凝或生物降解等手段,将工业排放的挥发性有机物转化为无害物质或回收利用的工程体系。它的核心价值不在“设备本身”,而在特定废气工况下实现持续稳定达标的工艺组合能力。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按治理机理划分,这是理解技术选型逻辑的起点。回收型技术(活性炭吸附、冷凝、膜分离)将VOCs捕集后资源化利用,适用于高浓度、单一组分、有回收价值的废气。销毁型技术(蓄热式热氧化RTO、催化氧化、直接燃烧)将有机物氧化分解为CO和HO,适用于中高浓度、组分复杂或回收经济性不足的场景。机理选择本身框定了项目的投资结构与运行成本特征。
按治理环节划分,这是判断需求稳定性的视角。源头削减与过程控制从物料替代和泄漏管控入手,GB 37822-2019对储存、输送、设备泄漏等无组织排放环节提出了系统性控制要求。末端治理则是对已产生的废气进行净化处理,是工程市场的主体。它意味着,治理需求不只在烟囱末端,更在产线的每一个密封点。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 治理机理 | 回收型 / 销毁型 | 资源化收益 vs 达标可靠性 |
| 治理环节 | 源头与过程控制 / 末端治理 | 无组织管控 vs 有组织排放净化 |
第二节 VOC废气治理的行业特征
VOC废气治理行业呈现出三个显著特征。
第一,排放标准是需求的起点,但“达标”本身并不构成持续壁垒。 GB 37822-2019及行业排放标准确立了治理的强制性边界,主流技术路线(RTO、催化燃烧、活性炭吸附)已不存在显著的技术黑箱。本质上,工程交付能力的同质化正在压缩单纯设备销售的空间。
第二,废气工况的差异决定了“一套工艺不能通吃”,选型能力才是真正的分水岭。 中低浓度大风量适合吸附浓缩+燃烧组合,高浓度单一组分适合冷凝回收,含卤代烃的废气则对催化剂选择提出特殊约束。选型失误的直接后果不是验收不通过,而是运行成本远超预期或催化剂中毒。
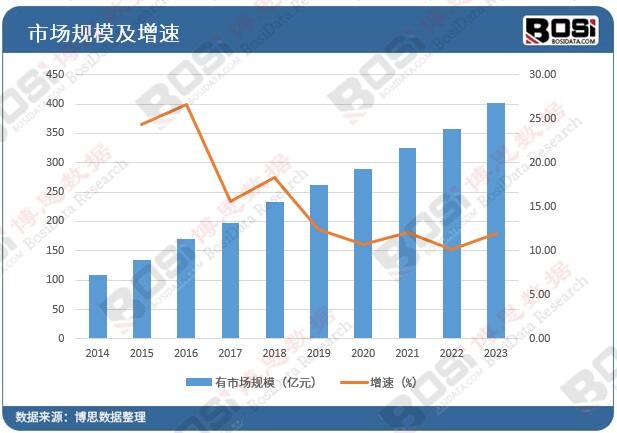
第三,利润分布正在从工程建设向运营与耗材环节迁移。 活性炭更换、催化剂再生、RTO蓄热体维护构成持续性支出。具备耗材供应能力和远程运维体系的供应商,客户粘性远高于纯工程承包商。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 技术同质化 | RTO、催化燃烧路线成熟,设备壁垒有限 | 工程报价竞争激烈 |
| 选型定成败 | 工况差异要求定制化工艺组合 | 工艺Know-how比设备制造更关键 |
| 利润后移 | 耗材与运维构成持续收入 | 客户关系从项目制转向服务制 |
第三节 VOC废气治理的发展历程
中国VOC废气治理的产业化,以标准体系的建立与治理重心的迁移为两条主线。
2010年以前:边缘角色与标准空白期。 VOCs尚未成为国家层面的重点污染物,治理需求零散,以局部除味和溶剂回收为主。这一阶段的核心特征不是技术缺失,而是制度驱动力尚未形成。
2010—2019年:标准体系密集构建与工程市场启动。 2010年VOCs首次被列为国家层面重点污染物。2013年《大气十条》明确石化、包装印刷等重点行业的VOCs整治要求。2015年新修订《大气污染防治法》将VOCs纳入法律监管。2019年GB 37822-2019发布,首次对无组织排放提出系统性控制要求。这一阶段确立了治理市场的制度底座,工程需求集中释放。
2020年代至今:从“有没有治理设施”转向“运行得好不好”。 随着主流技术路线普及,监管重心逐步向治理设施的实际运行效果和排污许可合规迁移。行业的主要矛盾,从“是否安装了治理设备”转向“设施是否在持续达标的前提下维持合理的运行成本”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 标准空白 | 2010年以前 | VOCs未纳入国家重点污染物 | 需求零散,制度驱动力缺失 |
| 体系构建 | 2010—2019 | 大气十条;法律纳入;GB 37822发布 | 工程市场启动,末端治理放量 |
| 运营深化 | 2020年代至今 | 监管重心转向运行效果与排污许可 | 竞争从设备交付转向全生命周期成本 |
第四节 VOC废气治理的发展前景
VOC废气治理的前景可以概括为:总量随标准收紧和监管深化而持续存在,但价值从“建起来”向“跑得省”迁移。石化与包装印刷的基本盘稳固,RTO和吸附浓缩仍是主流路线;真正的分水岭在于供应商能否把工艺选型能力沉淀为可复用的工况数据库,并通过耗材供应与运维服务建立持续性的客户关系。本质上,这个行业下一步的竞争不在于谁能报出更低的工程总价,而在于谁能让客户在十年运行周期中少为选型失误买单。
如需深入了解VOC废气治理细分技术路线的竞争格局与供应商详情,包括RTO与催化燃烧主要厂商的工况适配能力、活性炭与催化剂供应体系,以及重点行业的项目交付记录,欢迎进一步沟通。
《2027-2033年中国VOC废气治理市场热点分析与投资风险规避报告》由权威行业研究机构博思数据精心编制,全面剖析了中国VOC废气治理市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















