从百万吨级LNG到液氢工厂:液化装置行业的国产化能力边界
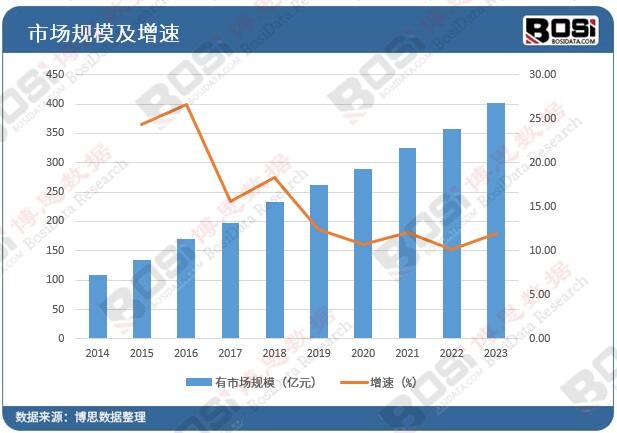
液化装置行业正处于“LNG基本盘稳固、氢液化与工业气体拉动结构升级”的阶段。2025年全球液化设备市场规模约482.6亿美元,中国贡献127.3亿美元,增速11.2%,高于全球平均水平。竞争基调从单机替代转向工艺包与核心低温部件的系统性能力比拼。
第一节 液化装置的定义与分类
液化装置,本质上是一套以深冷制冷为手段,将气体转化为液态以便于储运、分离或纯化的成套装备。它的核心不在“制冷”本身,而在特定介质温区下,换热效率、能耗与长期运行可靠性所构成的工程边界。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按介质与温区划分,这是理解技术分层的关键。天然气液化装置工作在约-162℃,以混合制冷剂或氮膨胀流程为主;空气分离液化装置服务于氧、氮、氩的分离与液化;氢液化装置则需降至-253℃,对仲氢转化与绝热要求显著更高。温区越低,低温材料与核心部件的进口依赖度越高。
按装置规模与部署形态划分,这是判断商业模式的视角。大型基地式装置以百万吨级LNG工厂和十万等级空分为代表,合同额高、交付周期长,竞争锚定在工艺包与EPC能力;中小型撬装式装置面向分布式能源、调峰和井口气回收,强调模块化与交付速度。它意味着,同样叫液化装置,大型比拼的是系统集成,中小型比拼的是成本与快速部署。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 介质与温区 | 天然气液化 / 空分液化 / 氢液化 | 温区越低,核心部件壁垒越高 |
| 规模与形态 | 大型基地式 / 中小型撬装式 | 工艺包与EPC能力 vs 模块化与交付速度 |
第二节 液化装置的行业特征
液化装置行业呈现出三个显著特征。
第一,价值高度集中于少数低温核心部件,系统集成能力不等于部件自主能力。 国内大型空分装置国产化率已提升至75%以上,但超大型低温精馏塔、高效透平膨胀机等核心部件仍部分依赖进口。百万吨级LNG工厂已实现自主建设和运营,但工艺优化与降耗仍有提升空间。本质上,国产化的下一个攻坚点不在“能不能成套”,而在“核心件能不能自主且一致”。
第二,需求由项目制驱动,但项目类型正在分化。 大型LNG装置仍是销售额主体,但中小型撬装设备年出货量已达1250套,氢液化设备增速显著快于行业均值。它意味着,产能规划不能按照单一产品线的逻辑来组织,而需要匹配不同规模装置对供应链的差异化要求。
第三,能效标准正在从“软约束”变为“硬门槛”。 氢液化装置能效评价技术规范已于2025年发布,液化天然气冷能空分标准也已落地。标准体系的完善,使低效装置的改造需求与新建装置的性能门槛同步抬升。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 核心部件瓶颈 | 空分国产化率超75%,但透平膨胀机、低温精馏塔仍依赖进口 | 系统集成能力与部件自主能力错位 |
| 项目制与规模分化 | 大型LNG主导销售额,中小撬装与氢液化增速更高 | 供应链需分层响应不同规模需求 |
| 能效标准硬化 | 氢液化能效规范、冷能空分标准发布 | 低效产能改造与新建性能门槛双升 |
第三节 液化装置的发展历程
中国液化装置的产业化,以“工艺验证—商业化起步—大型化与国产化攻坚”三个阶段为骨架。
20世纪60年代至2000年:工业性试验与工艺储备。 国家科委在60年代制定LNG发展规划,由四川天然气研究所承担攻关,60年代中期完成工业性试验,掌握了液化工艺技术。这一阶段没有形成商业化产能,但建立了从流程计算到低温材料的基础认知。
2001年至2010年代:商业化装置落地与国产设备试水。 2001年中原油田小型天然气液化装置试车成功,标志着LNG工业化迈出关键一步。此后,小型撬装装置在边远气田和调峰场景中逐步推广,MRC流程的国产设备开始在项目中试用。这一阶段的核心遗产是验证了国产液化装置在商业场景中的可用性。
2020年代至今:百万吨级自主运营与核心部件攻坚。 昆仑能源湖北黄冈百万吨级LNG工厂经过十年运行,证明自主工艺与国产化装备的可靠性。舟山LNG接收站三期投运,国产化率突破85%。与此同时,氢液化装置能效标准落地,液氢工厂取得安全生产许可,行业的攻坚焦点从“成套能力”转向“低温核心部件与能效水平”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 工艺储备 | 1960年代—2000年 | 工业性试验完成;LNG发展规划制定 | 建立工艺与低温技术认知 |
| 商业化起步 | 2001年—2010年代 | 中原油田装置试车;小型撬装推广 | 验证国产装置的商业可用性 |
| 大型化与国产化攻坚 | 2020年代至今 | 百万吨级LNG自主运营;国产化率破85%;氢液化标准落地 | 成套能力兑现,核心部件与能效成为新焦点 |
第四节 液化装置的发展前景
液化装置的前景可以概括为:LNG基本盘提供总量支撑,结构增量看氢液化与能效升级。大型天然气液化装置的国产化已跨过“能不能建”的门槛,下一阶段的竞争将集中在透平膨胀机、板翅式换热器等低温核心部件的自主一致性,以及氢液化装置能否在能效经济临界点附近形成规模化交付能力。本质上,这个行业正在从“成套装备的国产替代”走向“核心低温能力的价值重分配”。
在这个过程中,博思数据将继续关注行业动态,为相关企业和投资者提供准确、及时的市场分析和建议。
《2026-2032年中国液化装置行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国液化装置市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。