全球超低温冷链850亿美元底盘之上:冷库环节的增长极与结构性机会
一、行业定义
超低温冷库,是指库温稳定维持在-60℃及以下的专用仓储设施,核心使命是在长时间存储中抑制生化反应、保持生物样本活性或锁住高端食材的原始品质。按温区可分为-60℃超低温、-80℃深冷与液氮温区(-150℃至-196℃)三个层级;按应用场景则划分为生物医药、深海水产与特种化工三大主线。这一分类的逻辑在于:温区深度决定技术架构,应用场景决定合规门槛与客户粘性。
二、行业特点分析
特征一:温度稳定性本身就是产品。 生物样本存储的失效边界极窄,±1.5℃的温差控制并非“优良”,而是准入底线。这要求双级复叠或自复叠系统在压力稳定、精确分凝与低温回油等环节实现精密协同,技术积累的厚度远重于产能规模。
特征二:能耗是最大的运营变量,也是最大的技术杠杆。 真空绝热板与高密度聚氨酯组合可将保温性能提升30%以上,双模式制冷策略在-70℃工况下较-80℃节能32%。能耗优化不是“锦上添花”,而是直接决定客户全生命周期成本的核心竞争力。
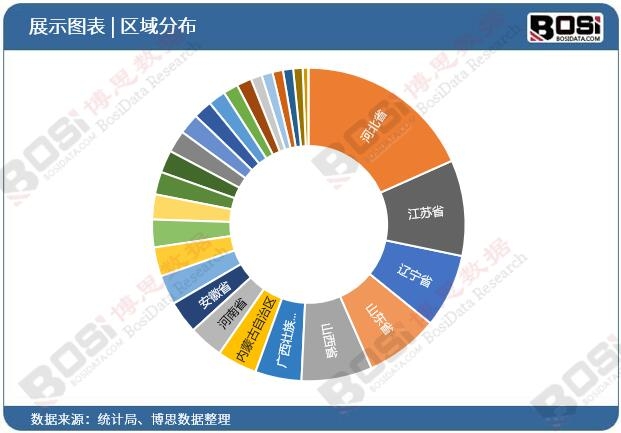
特征三:全球寡头格局稳固,本土力量在细分场景中突围。 全球前五大制造商合计占据超55%份额,赛默飞世尔以超20%领跑,海尔生物、中科美菱等中国企业在国内市场的份额已提升至40%以上。竞争的分水岭不在于“能不能造”,而在于核心压缩机技术与绝热材料专利的自主程度。
| 特征维度 | 具体表现 |
|---|---|
| 精度门槛 | 箱内温差须控制在±1.5℃以内,稳定性是准入底线 |
| 能耗杠杆 | VIP+聚氨酯保温提升30%,双模式制冷节能32% |
| 竞争格局 | 全球CR5超55%,本土品牌国内份额提升至40%以上 |
三、行业发展历程
进口依赖与水产驱动期(2001年以前)。 2000年之前,国内超低温存储设备几乎完全依赖进口。2001年,烟台建成中国首座超低温冷库,库温-60℃、库容3000吨/次,标志着水产冷库超低温化的起步。
国产替代与生物医药驱动期(2001—2015年)。 制冷技术突破推动本土企业实现超低温存储产品的产业化,生物医疗低温存储设备逐步完成进口替代。超低温冷库的应用重心从水产单一场景向生物样本库扩展。
深冷精度与能效约束期(2016年至今)。 疫苗与细胞治疗产业将温控精度要求推至±1.5℃级别,真空绝热板与变频复叠技术成为标配。2023年佛山全球最大超低温冷链基地投运,行业从“有没有”转向“准不准、省不省”。
| 时期 | 阶段特征 | 关键节点 |
|---|---|---|
| 2001年以前 | 进口依赖与水产驱动 | 设备几乎全部进口 |
| 2001—2015年 | 国产替代与场景扩展 | 烟台首座超低温冷库;生物医疗设备国产化 |
| 2016年至今 | 精度与能效双重约束 | 温控至±1.5℃;佛山基地投运 |
四、行业发展前景
超低温冷库的需求底盘正在从“水产保鲜”单一支柱,转向生物医药、深海水产与特种化工的多极结构。细胞与基因治疗的商业化将-80℃存储从研发配套升级为生产基础设施;高端金枪鱼与预制菜供应链则要求从捕捞到餐桌的全程-60℃不断链。技术演进的胜负手不在于“更低温度”,而在于在给定温区下以更少的能耗维持更窄的温度波动。自然工质制冷剂对氟化气体的替代节奏,以及本土企业在核心压缩机与VIP材料上的自主化进度,将决定未来五年竞争格局的重塑方向。
如需深入了解超低温冷库的技术路线、供应商格局与区域项目动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国超低温冷库行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国超低温冷库市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。