
当空载损耗降低80%、碳中和认证落地:绿色变压器的产业化临界点
一、行业定义
绿色变压器,是指在设计、制造、运行和回收全生命周期中,以降低能耗、减少环境影响为核心目标的电力变压器品类。其“绿色”属性主要通过三类技术路径实现:采用可生物降解的天然酯或合成酯绝缘液、采用低损耗非晶合金铁芯、以及采用干式浇注树脂结构消除液体泄漏风险。
从技术路线看,可分为非晶合金变压器、植物绝缘油变压器与干式变压器三大类。非晶合金变压器以铁基非晶合金带材为核心磁路,通过快速冷却形成无长程有序的原子结构,实现低矫顽力与高电阻率;植物绝缘油变压器以可再生原料制备的酯类液体替代矿物油,闪点高于300℃、生物降解率超97%;干式变压器则以浇注树脂替代液体绝缘,消除封闭场所的泄漏风险。这一分类本质上反映了“损耗控制”与“安全环保”两条价值主线的分化——非晶合金解决的是持续空载损耗问题,植物绝缘油解决的是泄漏风险与全生命周期碳足迹问题。
从应用场景看,可分为公用事业配电、工业制造、商业建筑与新能源并网四大类。公用事业公司是最大的下游领域,其次是建筑和工厂。
二、行业特点分析
特征一:从“合规成本”到“全生命周期运营资产”的价值逻辑转变。 绿色变压器的商业价值已不再依赖单一的可持续性标准,而是综合考虑合规性、韧性和全生命周期运营因素。采购方日益将绝缘液、铁芯和监测方案作为一项综合运营决策进行评估。它意味着绿色变压器的竞争力来源已从“满足能效法规”转向“在合规基础上实现运营成本、安全冗余与碳资产的多重优化”。
特征二:铁芯材料与绝缘液的双线技术革命。 非晶合金铁芯通过材料层面的磁路设计直接解决能量损耗问题,而非依赖控制系统间接优化。天然酯绝缘液则通过材料科学进步弥补了历史性能差距,氧化稳定性和低温粘度性能显著改善,使其在温带和寒冷气候下的应用障碍大幅降低。本质上反映了行业技术竞争的核心战场已从“结构优化”前移至“材料科学”。
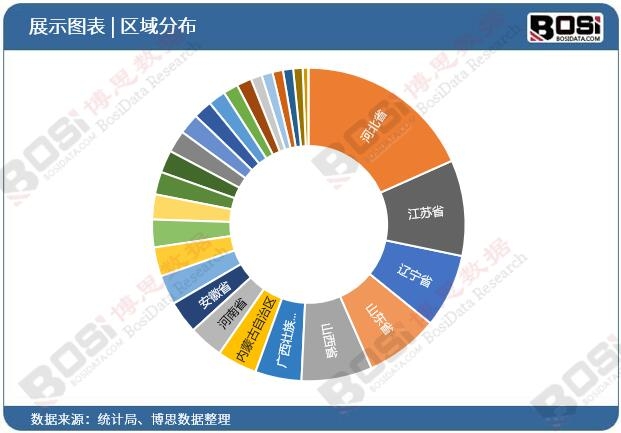
特征三:头部集中与区域集群并存的竞争格局。 Hitachi Energy以超过9.5%的市场份额领跑,前五大企业Hitachi Energy、Schneider Electric、GE Vernova、Eaton、Siemens Energy合计占据31.5%的市场份额。中国企业在非晶合金变压器领域形成了从非晶带材、铁芯加工到变压器制造的完整国内供应链。这一格局反映了“国际巨头主导高端市场、中国企业深耕本土供应链”的双层竞争结构。
| 特征维度 | 具体表现 |
|---|---|
| 价值逻辑 | 从合规成本转向全生命周期运营资产,综合评估绝缘液+铁芯+监测方案 |
| 技术路线 | 非晶合金降损70%-80%,天然酯降解率超97%,双线并行 |
| 竞争格局 | 前五占31.5%份额,中国企业集群优势集中于非晶合金领域 |
三、行业发展历程
技术萌芽与标准建设期(1970s-2000年)。 非晶合金材料于20世纪70年代问世,其低损耗特性在配电变压器领域引起关注。植物绝缘油变压器同期进入实验室验证阶段,但受限于氧化稳定性不足,长期未能突破产业化瓶颈。
商业化推广与规模化应用期(2000-2015年)。 非晶合金带材产能持续扩张,中国、日本、印度和美国形成了较强的非晶合金变压器部署基础。中国电网改造工程推动非晶合金变压器从“示范应用”走向“批量采购”。植物绝缘油变压器的材料科学进步开始缩小与矿物油的性能差距。
政策驱动与标准升级期(2016-2024年)。 全球碳减排目标与能效标准持续升级,绿色变压器从“可选方案”变为“准入门槛”。截至2024年,全球天然酯绝缘液累计部署量已超过100万台。中国节能装备政策体系逐步完善,高效节能变压器推广力度持续加大。
价值重构与碳中和认证期(2025年至今)。 2026年7月,国家标准GB/Z 1094.20-2026《电力变压器 第20部分:能效》正式发布实施,规定了电力变压器的能效指标、计算方法和能效限定值,修改采用IEC TS 60076-20:2017。2026年1月,工信部发布《干式变压器能效限定值及能效等级》,SCB14型被列为最低准入门槛,SCB18型为最高等级。2026年8月,全国首批15台“碳中和”认证变压器正式出口欧洲,取得英国BSI碳中和认证证书。行业正从“能效达标”走向“全生命周期碳中和”。
| 时期 | 阶段特征 | 重大事件 |
|---|---|---|
| 1970s-2000年 | 技术萌芽与标准建设 | 非晶合金材料问世;植物绝缘油进入实验室验证 |
| 2000-2015年 | 商业化推广与规模化 | 非晶合金变压器在中国电网批量应用 |
| 2016-2024年 | 政策驱动与标准升级 | 天然酯绝缘液全球部署超100万台;能效标准持续收紧 |
| 2025年至今 | 价值重构与碳中和认证 | GB/Z 1094.20-2026实施;首批碳中和认证变压器出口欧洲 |
四、行业发展前景
《节能装备高质量发展实施方案(2026—2028年)》明确提出,到2028年新增高效节能变压器占比超75%、在役占比达到15%的量化目标。非晶合金变压器是最确定的规模化方向——中国非晶合金变压器市场预计以14%至18%的复合增长率扩张,到2035年单位份额将从18%至22%提升至35%至42%。植物绝缘油变压器是最具增长潜力的高端赛道——预计2032年将达19.2亿美元。碳中和认证正成为出口高端市场的关键准入资质——拥有国际权威碳中和认证的工业设备在欧美主流市场可享稳定价格溢价。非晶合金带材的大尺寸化与宽幅化以及天然酯绝缘液在寒冷气候下的低温粘度改善,将是决定行业从“能效合规”走向“碳中和运营”的两大核心变量。
如需深入了解绿色变压器各细分产品的竞争格局、供应商详情与区域市场动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国绿色变压器行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国绿色变压器市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















