
刚性、挠性还是高频高速?PCB材料分类逻辑与赛道选择
一、行业定义
印刷电路板材料,是指用于制造印制电路板的各类基础材料的总称,其核心品种为覆铜板。覆铜板是将电子玻纤布或其他增强材料浸以树脂胶黏剂、经烘干裁剪叠合后覆以铜箔、在高温高压下成形而制成的板状材料,承担导电、绝缘与支撑三大功能。
按机械刚性分,可分为刚性覆铜板与挠性覆铜板两大类。刚性板以玻璃纤维布为增强材料、环氧树脂为基体,是通信设备与计算机等领域的主力;挠性板以聚酰亚胺薄膜为基材,适用于需要弯曲折叠的紧凑型电子设备。
按信号传输性能分,可分为常规FR-4、中损耗、低损耗至超低损耗等级。高速高频场景推动CCL由中低损耗向更低损耗等级迭代,材料体系从标准FR-4向M8、M9甚至更高阶升级。
二、行业特点分析
特征一:性能升级从“被动支撑”到“信号完整性关键”。AI服务器对高速、低延迟与高可靠性数据传输提出更高要求,驱动PCB向高多层、高阶HDI方向演进。覆铜板对介质损耗及介电稳定性的要求持续提高,传统环氧树脂体系难以覆盖更严苛的应用需求。它意味着材料选型已从设计后期被动匹配,前移至系统架构定义阶段。
特征二:上游原材料成本集中与供需错配。覆铜板成本中铜箔占42.1%、树脂占26.1%、玻纤布占19.1%。HVLP铜箔主力供应商以日本三井、古河为主,电子布主力供应商以日东纺、旭化成为主,日韩企业扩产意愿弱、速度慢,供需缺口持续拉大。
特征三:长周期认证构筑的高准入门槛。覆铜板客户认证周期通常需要3至6个月,涉及终端设备商认证的材料需1至2年。PPO树脂还需通过CCL厂商、PCB厂商和终端服务器厂商三重认证,周期长达1至2年,供应链黏性强、客户转换成本高。
| 特征维度 | 具体表现 |
|---|---|
| 性能定位 | 从被动支撑件升级为信号完整性的关键变量 |
| 成本结构 | 铜箔42.1%+树脂26.1%+玻纤布19.1%,上游集中度高 |
| 认证壁垒 | 三重认证周期1-2年,供应链黏性强 |
三、行业发展历程
1960年代-1990年代:技术引进与起步期。20世纪60年代初,我国本溪合金厂、西北铜加工厂依靠自主技术开创了PCB用电解铜箔业。1990年之前,中国覆铜板生产技术较为落后,设备、技术和原材料均依赖进口。2003年欧盟公布RoHS与WEEE指令,2006年全面实施,明确限制铅及卤素等有害物质使用,推动全球覆铜板行业向无卤化转型。
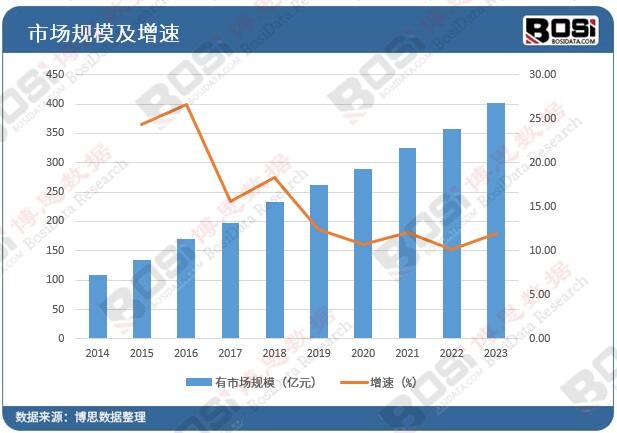
2000-2015年:国产化替代期。中国覆铜板企业逐步实现无铅无卤化、超薄化、高频高速等技术的重大突破。圣泉集团2005年进入电子化学品领域,2019年开始布局高频高速PCB用树脂。
2016年至今:高端攻坚与AI驱动期。2025年全球CCL市场规模达160.2亿美元,台系厂商市占率37.4%。2026年新增三项国家标准,针对无卤粘结片的材料组分、性能指标与应用形成全维度统一规范。行业正从“中低端规模化”向“高端引领”全面跨越。
| 时期 | 阶段特征 | 重大事件 |
|---|---|---|
| 1960s-1990s | 技术引进与起步 | 电解铜箔自主开发;设备原料依赖进口 |
| 2000-2015年 | 国产化替代 | 无卤化转型;高频高速技术突破 |
| 2016年至今 | 高端攻坚与AI驱动 | 2026年CCL市场达215亿美元;三项国标发布 |
四、行业发展前景
2025年全球PCB产值预计851.5亿美元,2030年有望增至1233.5亿美元。AI数据中心相关需求预计增长超过六倍。高端CCL材料国产替代率已从不足10%升至35%以上。高端电子布与高端铜箔受制于设备交期、工艺良率和客户认证周期,新增名义产能难以快速转化为有效供给,价格与加工费具备支撑。ABF载板材料日商市占率高达97.1%,BT载板与低热膨胀系数玻纤布日系厂商主导力超七成——高端材料的全面国产化突破,仍是行业面临的核心结构性挑战。
如需深入了解PCB材料各细分产品的竞争格局、供应商详情与区域市场动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国印刷电路板材料行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国印刷电路板材料市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















