
住友化学、Nabaltec主导下的国产突围:纳米氧化铝竞争格局的重塑
一、行业定义
纳米氧化铝粉,是指粒径在1-100nm范围内的超细氧化铝(AlO)粉体材料。其核心价值在于纳米尺度带来的表面效应与小尺寸效应——高比表面积、良好的分散性以及与基体材料的强界面结合能力。
从晶型结构看,可分为α相与γ相两大类。α相为六方晶系稳定结构,粒径通常≤80nm,具有高硬度、高熔点、优异耐腐蚀性与绝缘性能,广泛应用于工业陶瓷、电子与能源领域;γ相粒径≤20nm,比表面积可达200m²/g以上,是理想的催化载体和锂电池添加剂。
从纯度等级看,可分为4N(99.99%)、5N(99.999%)与更高等级。高纯度产品对钠、铁、硅等杂质元素有严格上限,直接决定其在半导体封装与固态电解质等高端场景中的适用性。
二、行业特点分析
特征一:纯度与粒径控制构筑核心技术壁垒。全球竞争的核心集中在纯度、粒径控制与成本效率三个维度。行业面临高生产成本、潜在毒性担忧与监管障碍等挑战。它意味着从中低端迈向高端的关键,不在于“能否生产”,而在于“能否稳定地批量生产一致性产品”。
特征二:锂电池隔膜涂覆驱动规模化需求。纳米氧化铝在锂电池领域用于隔膜涂层,可提高热稳定性、防止热失控,同时用于正极/负极材料包覆以提升循环稳定性与倍率性能。2025年全球锂电池用纳米氧化铝市场约1.43亿美元,预计2032年达2.31亿美元。本质上反映了“新能源安全标准提升驱动材料升级”的产业逻辑。
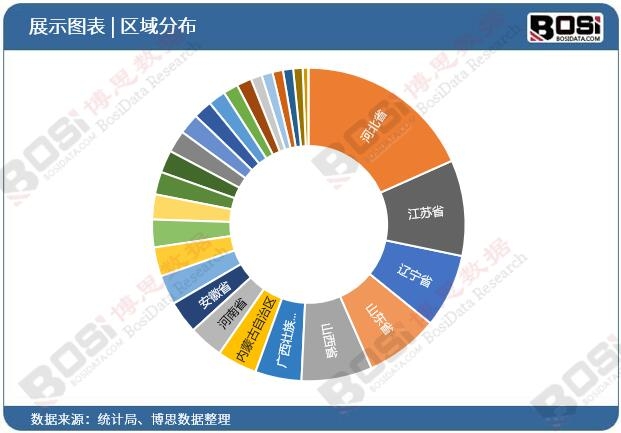
特征三:国产替代进入“中端规模化、高端攻坚期”。中国企业在锂电隔膜涂覆氧化铝领域已达到年产千吨级规模,苏州柔陶新材料在芯片晶圆抛光用分散液及低温烧结纳米氧化铝方面取得实质性进展。但半导体CMP等高附加值场景仍主要依赖进口。
| 特征维度 | 具体表现 |
|---|---|
| 技术门槛 | 纯度+粒径分布+批次一致性,三者缺一不可 |
| 需求驱动 | 锂电池隔膜涂覆贡献核心增量,2025-2032年CAGR约7.2% |
| 替代阶段 | 锂电隔膜涂覆已规模化,半导体CMP等高端场景仍依赖进口 |
三、行业发展历程
基础研究期(1980年代-2000年)。 20世纪80年代初,德国萨尔兰大学Gleiter等人用气体冷凝法制取超微粉,粒径1-15nm,开启了纳米晶粒材料的系统研究。纳米氧化铝的制备方法逐步从固相法、液相法向气相法演进。
产业化起步期(2001-2015年)。 国内企业开始醇铝法制备高纯氧化铝的产业化探索,景德镇银铱核心团队自1999年起开展相关研究,先后建立大连、哈尔滨、景德镇等生产基地。2011年,GB/T 26824-2011《纳米氧化铝》国家标准首次发布。
标准升级与规模扩张期(2016年至今)。 2020年,GB/T 26824-2020替代旧版标准,对纳米氧化铝的技术要求进行系统修订。锂电隔膜涂覆需求快速增长,国产化率显著提升。2025年全球高纯度纳米氧化铝粉市场达28.22亿元。行业正从“锂电驱动”向“半导体与新能源双轮驱动”转型。
| 时期 | 阶段特征 | 重大事件 |
|---|---|---|
| 1980s-2000年 | 基础研究期 | Gleiter气体冷凝法制备纳米晶粒;多种制备方法开发 |
| 2001-2015年 | 产业化起步期 | 醇铝法产业化探索;GB/T 26824-2011发布 |
| 2016年至今 | 标准升级与规模扩张期 | GB/T 26824-2020实施;锂电需求驱动规模化 |
四、行业发展前景
全球纳米氧化铝市场预计以9.1%的复合年增长率持续扩张,2035年将达37亿美元。锂电池隔膜涂覆是最确定的规模化基本盘——新能源安全标准提升将持续拉动需求。半导体CMP抛光液与固态电解质是增速最快的高端增量方向。粒径分布一致性的工程化控制与半导体级高纯产品的认证突破,将是决定行业从“中端规模化”走向“高端引领”的两大核心变量。
如需深入了解纳米氧化铝粉各纯度等级与晶型产品的竞争格局、供应商详情与区域市场动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国纳米氧化铝粉行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国纳米氧化铝粉市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















