低温活菌还是常温长保?乳酸奶工艺路线背后的供应链逻辑与场景适配
一、行业定义
乳酸奶,是以生牛(羊)乳或乳粉为原料,经杀菌、发酵后制成的pH值降低的乳制品。依据GB 19302,可分为发酵乳与风味发酵乳;按后处理工艺,则分为低温酸奶(保留活性益生菌)与常温酸奶(热处理灭菌)。这一分类的核心产业含义在于:低温酸奶的冷链半径与活菌心智构成了天然壁垒,而常温酸奶的渠道纵深与货架稳定性则服务于下沉渗透——两者并非简单的替代关系,而是对应着截然不同的消费场景与供应链逻辑。
二、行业特点分析
特征一:低温与常温的“剪刀差”正在改写竞争规则。 低温酸奶的增量来自“新鲜逻辑”对“囤货逻辑”的替代,消费者对“活菌”“0蔗糖”“高蛋白”的支付意愿显著高于对保质期的便利需求。它意味着冷链能力而非产能规模,正在成为乳酸奶企业最硬的竞争壁垒。
特征二:功能性乳品从“概念点缀”升维为“增长主轨”。 低糖/无糖酸奶销售额同比增长24%,添加功能性成分的产品销量占比达62%。本质上反映了品类价值正从“基础营养补充”向“精准健康干预”迁移——肠道健康、体重管理与免疫支持构成了功能化的三条主线。
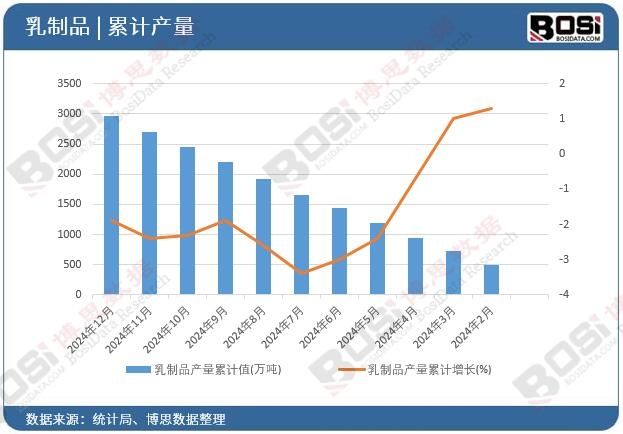
特征三:寡头主导下的“双轨竞争”。 伊利、蒙牛、君乐宝、光明四家市占率合计约70%,常温酸奶CR5更高达91.69%。但君乐宝“简醇”在0蔗糖低温酸奶赛道做到市占率第一,简爱、乐纯等新锐以“0添加”切入细分人群。竞争的分水岭不在于“谁更大”,而在于“谁在特定功能或场景中更不可替代”。
| 特征维度 | 具体表现 |
|---|---|
| 结构分化 | 低温占比58%、增速16.8%;常温增速回落至3%以内 |
| 价值迁移 | 功能性成分产品销量占比62%,低糖/无糖增长24% |
| 竞争逻辑 | CR5超75%,但细分赛道仍可凭功能定位突围 |
三、行业发展历程
中国乳酸奶的产业化,是一部从“冷链奢侈品”走向“分层消费品”的普及史。1911年上海可的牛奶公司产出中国第一批机制酸奶,但此后数十年受限于冷链与菌种,酸奶始终局限于大城市。70年代生产起步,1985年冷冻干燥菌种粉的突破使酸奶得以从小城市向更广域流通。2010年后常温酸奶的开发,彻底打开了农村与山区市场,完成了品类的第一次“空间平权”。而当前低温酸奶的回归,则是在冷链基础设施成熟后,对“活菌价值”的重新发现——行业从“有没有酸奶喝”进入了“喝什么酸奶、为什么喝”的新阶段。
四、行业发展前景
乳酸奶的下一程,胜负手不在于产能的继续堆叠,而在于能否在“功能精准化”与“场景颗粒化”之间找到可持续的溢价支点。低温酸奶的冷链密度决定了其在高线市场的深度,而功能性菌株的自主化——君乐宝已储备1300余株自主菌株——则决定了中国乳酸奶能否摆脱对进口菌种的底层依赖。植物基酸奶与现制酸奶等新兴形态正在测试品类的边界,但真正的结构性机会,属于那些能在“活菌有效性”与“消费便利性”之间建立新平衡的企业。
如需深入了解乳酸奶各细分品类的竞争格局、主要厂商的产品矩阵与区域市场动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国乳酸奶行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国乳酸奶市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。