锌产品前景研判:建筑用锌承压,新能源与储能打开边际增量
第一节 锌产品的定义与分类
锌产品,本质上是以金属锌或锌化合物为物质基础、经不同加工路径形成的工业中间品族。它的核心价值不在于锌元素本身,而在于锌的“ sacrificially 防腐”“压铸成形”或“电化学活性”被定向提取的程度。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按物质形态与加工深度划分,这是理解价值链分布的基础。锌锭(精馏锌与电解锌)是初级产品,纯度以0#(Zn99.995%)和1#(Zn99.99%)为分级。锌合金在锌锭基础上加入铝、铜等元素,分为压铸锌合金与热镀锌合金。氧化锌则以粉末形态服务于橡胶、涂料与化工场景。形态越往下游,加工溢价越高,但规模弹性越小。
按终端功能场景划分,这是判断需求稳定性的视角。防腐功能级产品(镀锌板、镀锌结构件)绑定建筑与基建周期,量大但增速平缓;成形功能级产品(压铸锌合金)绑定汽车、五金与消费电子;电化学功能级产品(锌基电池、氧化锌脱硫剂)则处于商业化早期,规模尚小,但增速显著高于行业均值。它意味着,锌产品不是同质的商品,而是一组需求驱动机制各异的品类集合。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 形态与加工深度 | 锌锭 / 锌合金 / 氧化锌 | 纯度分级 vs 合金化 vs 化合物转化 |
| 终端功能场景 | 防腐级 / 成形级 / 电化学级 | 建筑周期 vs 制造景气 vs 储能早期渗透 |
第二节 锌产品的行业特征
锌产品行业呈现出三个显著特征。
第一,需求高度集中于单一功能,结构切换缓慢但方向明确。 镀锌占锌消费的50%以上,全球建筑活动直接决定锌需求的边际方向。但新能源与AI算力基建(光伏支架、储能机柜、数据中心母线槽)正在成为镀锌需求中增速更高的子集。本质上,锌的“防腐”功能没有改变,改变的是被防腐的对象。
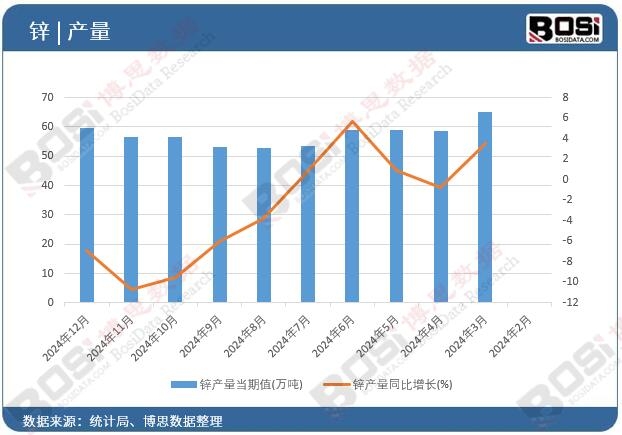
第二,供给端的约束不在冶炼能力,而在精矿与加工费。 全球精炼锌产量增长温和,精矿供应偏紧使冶炼加工费持续承压。它意味着,锌加工企业的利润分化更多来自资源自给率与副产品回收能力,而非单纯的产能规模。
第三,锌基电池的商业化正在跨过“技术可行”的门槛,但距“规模替代”仍有距离。 2026年,阳江1GWh锌离子电池产线进入试产阶段,海外锌溴液流电池已在数据中心和长时储能场景形成部署。然而,锌基电池当前的绝对用量仍不足以改变锌消费的宏观结构,其战略意义在于为锌产品提供了冶金周期之外的一条增量期权。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 需求集中 | 镀锌占比过半;建筑走弱拖累总量 | 传统需求锚定建筑周期 |
| 供给约束 | 精矿偏紧,加工费承压 | 利润向资源与副产物倾斜 |
| 电化学期权 | 锌基电池进入试产与部署 | 增量存在,但尚未成为基本盘 |
第三节 锌产品的发展历程
锌产品行业的演进,以“产能扩张—治理规范—结构分化”为骨架。
1990年代末至2000年代中期:产能快速扩张与结构性矛盾积累。 中国锌冶炼能力在这一时期大幅增长,到2004年底产能较1986年净增215万吨,总产量增长7.44倍。粗放扩张带来了矿产资源过度消耗与竞争秩序问题,行业陷入过度竞争状态。
2007年前后至2010年代:政策驱动的产能治理与集中度提升。 国家发改委推动淘汰落后锌冶炼产能,2009年计划淘汰40万吨,并引导前十家企业产量占比提升。2011年后,压铸合金等部分下游领域受到明显冲击,锌消费增速从高速转向中低速。这一阶段的核心遗产不是规模扩张,而是确立了“规范条件”对产能存续的约束力。
2020年代至今:规范条件常态化与需求结构松动。 工信部《铅锌行业规范条件》(2020年)将资源综合利用、能耗与环保要求纳入产能合规框架。与此同时,锌基电池从实验室进入中试与量产线,镀锌需求从建筑单极向新能源基建扩散。行业的主要矛盾,从“产能过不过剩”转向“增量从哪里来”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 扩张期 | 1990年代末—2000年代中期 | 产能与产量高速增长 | 规模上量,结构性矛盾积累 |
| 治理期 | 2007年—2010年代 | 淘汰落后产能;集中度政策 | 规范条件约束产能存续 |
| 分化期 | 2020年代至今 | 规范条件常态化;锌基电池试产 | 传统需求筑顶,电化学增量起步 |
第四节 锌产品的发展前景
锌产品的前景可以概括为:基本盘平稳,边际看电化学。镀锌需求在建筑走弱与新能源基建扩张之间形成对冲,总量增速有限;锌基电池若能在长时储能与数据中心备电场景中持续兑现交付,将为锌产品打开一条独立于冶金周期的需求分支。本质上,这个行业下一步的关键变量不在于锌冶炼产能的多寡,而在于锌的“功能出口”能否从防腐与成形,稳健地延伸到电化学。
如需深入了解锌产品细分品类的竞争格局与供应商详情,包括精炼锌主要生产企业的资源自给结构、锌合金加工能力与锌基电池材料的供应布局,欢迎进一步沟通。
《2027-2033年中国锌产品市场监测及投资前景研究报告》由权威行业研究机构博思数据精心编制,全面剖析了中国锌产品市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。