
红外热成像系统前景研判:安防与工业托底,车载与低空经济决定弹性
第一节 红外热成像系统的定义与分类
红外热成像系统,本质上是一套将目标物体的红外辐射转换为可视化温度分布图像的非接触式感知设备。它的核心价值不在“成像”,而在黑暗中、浓烟里、远距离外,仍能读出温度差异的能力。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按探测器工作温度划分,这是理解成本结构与性能分层的起点。制冷型系统以碲镉汞等材料为核心,灵敏度与探测距离占优,但低温制冷组件推高成本与维护复杂度,服务于航空航天、高端军事与科研场景。非制冷型系统以微测辐射热计为核心,成本低、功耗小、寿命长,是工业测温、安防监控与车载感知的主力载体。工艺路线本身框定了产品能进入的价格带与部署密度。
按输出信息的深度划分,这是判断价值层级的视角。非测温型系统仅输出热对比图像,用于发现“有异常”;测温型系统对每个像素记录绝对温度值,可支撑可追溯的检测记录与保险、维保证据链。在电力巡检与工业制程场景中,是否具备精确测温能力,直接决定了产品是“辅助工具”还是“合规依据”。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 探测器工作温度 | 制冷型 / 非制冷型 | 高灵敏度与远距离 vs 低成本与规模化部署 |
| 输出信息深度 | 非测温型 / 测温型 | 热对比成像 vs 绝对温度与可追溯记录 |
第二节 红外热成像系统的行业特征
红外热成像系统行业呈现出三个显著特征。
第一,探测器是成本与性能的双重锚点,其国产化节奏直接定义行业门槛。 国内非制冷探测器国产化率从2010年不足10%提升至2024年超过70%,睿创微纳的像元间距从35微米迭代至6微米。它意味着,系统集成商之间的竞争,在很大程度上取决于谁能以更低成本获取性能稳定的探测器,或自身具备探测器能力。
第二,民用场景的分散性决定了“通用品走量、专用品挣钱”的二元格局。 手持测温工具与户外夜视设备趋于标准化,价格竞争激烈;电力巡检、车载AEB、低空无人机载荷则需要与具体作业流程深度耦合。本质上,通用市场的护城河是规模,专用市场的护城河是场景验证记录。
第三,军事敏感性带来的出口管制与供应链重构,正在改变全球竞争的地理分布。 西方发达国家对红外成像实施严格技术封锁与产品禁运,美国推动“美国项目采用美国组件”,中国厂商则在非制冷领域占据全球超60%出货量。供应链的区域化,使中国厂商在国内与部分海外市场获得结构性空间,但也面临高端制冷器件的外部约束。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 探测器锚定 | 国产化率超70%;像元持续微缩 | 器件能力决定系统成本与性能边界 |
| 场景二元 | 通用品价格竞争 vs 专用品验证壁垒 | 规模与场景深度分属不同赛道 |
| 供应链区域化 | 出口管制与本地化采购并行 | 市场空间与器件获取受地缘约束 |
第三节 红外热成像系统的发展历程
中国红外热成像系统的演进,以“军工牵引—器件突破—民用主导”三个阶段为骨架。
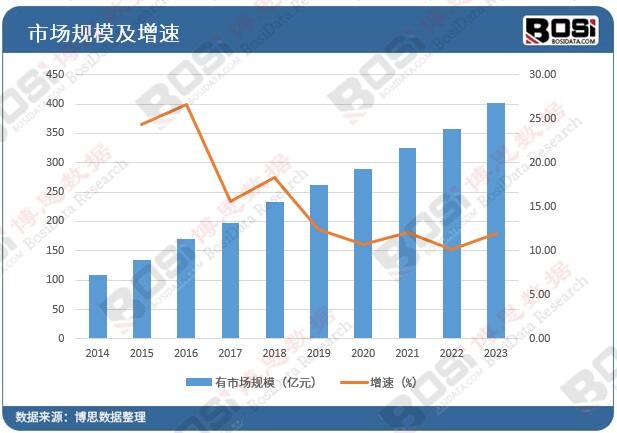
1950年代至2000年代:国防牵引的技术导入期。 国内研究始于二十世纪五十年代后期,最初主要服务于国防事业。红外热成像设备长期依赖进口或小批量研制,成本以数十万元计,应用范围局限于军事与少数科研场景。这一阶段的核心遗产是技术能力的存在性验证,而非产业化能力。
2010年代:探测器国产化突破与成本下行。 非制冷红外探测器从依赖进口走向自主可控,像元间距持续微缩,产品成本从数千元降至数百元量级。睿创微纳于2015年发布全国首款17微米非制冷探测器,此后逐年推进至12微米、10微米、8微米。器件成本的下降,打开了工业测温与安防监控的规模化应用窗口。
2020年代至今:民用结构反转与场景深度分化。 国内军用占比从2022年的63.5%降至2025年的37.5%,民用升至62.5%。车载红外从高端越野选配走向AEB融合感知,睿创微纳全球首发红外自动紧急制动系统并搭载于极氪9X量产。GB/T 43892-2025《民用红外热成像仪性能分级与测试方法》于2026年实施,为工业场景应用建立了分级准入门槛。行业的主要矛盾,从“有没有国产探测器”转向“谁能把器件能力转化为可复现的场景价值”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 军工牵引 | 1950年代—2000年代 | 国防需求驱动研究;进口依赖 | 技术验证,成本高企 |
| 器件突破 | 2010年代 | 非制冷探测器国产化;像元微缩与成本下行 | 规模化应用的经济基础建立 |
| 民用主导 | 2020年代至今 | 民用占比超六成;车载AEB量产;分级标准实施 | 竞争从器件获取转向场景交付 |
第四节 红外热成像系统的发展前景
红外热成像系统的前景可以概括为:总量增长确定,价值分配取决于场景深度。安防与工业检测构成稳定的需求底座,车载感知与低空经济载荷提供更高的边际增速,而高端制冷型系统在国防与航天场景中维持不可替代性。本质上,这个行业下一步的分水岭不在于谁能做出更便宜的整机,而在于谁能在探测器自主能力之上,把热数据转化为特定作业流程中不可绕过的决策依据。
在这个过程中,博思数据将继续关注行业动态,为相关企业和投资者提供准确、及时的市场分析和建议。
《2026-2032年中国红外热成像系统行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国红外热成像系统市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















