供需缺口211亿只背后:中国单向ESD二极管产业的结构性矛盾与破局路径
一、行业定义
单向ESD二极管,是专门设计用于保护电子电路免受静电放电损害的半导体器件。其核心功能是在正常工作状态下呈现高阻抗,当ESD事件发生时迅速导通,将过压导向地或其他安全路径。
按功率等级分,可分为低功率型与高功率型两大类。按应用场景分,覆盖消费电子、通信与数据中心、汽车电子、医疗设备及航空航天五大领域。这一分类本质上反映了“应用环境决定防护等级”的产业规律。
二、行业特点分析
特征一:从“通用保护”到“场景专用”的功能升维。 单向ESD二极管具有相对零伏电压不对称的特性,极适合保护电压极性始终相同的电路节点,如0至5伏的单极性电压。它意味着在DC电源线、单极性信号接口等场景中,单向方案提供了比双向方案更优的负向钳位能力。
特征二:超低结电容与小型化封装构筑技术壁垒。 随着USB 3.2、HDMI 2.1等高速接口速率持续攀升,ESD二极管的结电容需压缩至2.5皮法以下以保持信号完整性。本质上反映了“保护性能与信号透明性之间的精密平衡”。
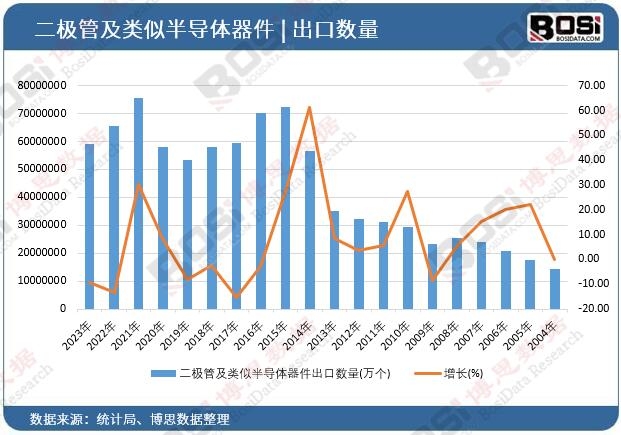
特征三:结构性供需矛盾突出的竞争格局。 2025年我国TVS和ESD行业前5名厂商合计份额约55.12%,其中前4名为欧美企业,合计占约50.10%。中低端已基本实现国产替代,但汽车电子、5G通信等高端领域仍主要依赖英飞凌、安森美、意法半导体等国际厂商。
| 特征维度 | 具体表现 |
|---|---|
| 产品定位 | 单向不对称特性,适配单极性电路节点保护 |
| 技术门槛 | 结电容需≤2.5pF,小型化封装与车规认证壁垒高 |
| 竞争格局 | 外资占约60%,高端车规级产品国产替代空间广阔 |
三、行业发展历程
ESD保护技术最早可追溯至1972年M. Lenzlinger获得的栅极保护器件专利。20世纪80年代,ESD开始成为先进LSI器件的严重威胁,行业逐步建立防护区与防护包装等管控体系。1999年,IEC 61000-4-2成为国际公认的ESD测试事实标准,中国国家标准GB/T 17626.2与之等同。进入21世纪,随着消费电子与汽车电子的爆发,单向ESD二极管从实验室保护方案发展为规模化量产的标准化器件。当前,国产替代已行至从“量”的积累向“质”的突破的关键阶段,车规级、工业级产品是下一阶段的核心攻关方向。
四、行业发展前景
全球TVS和ESD保护二极管市场预计2032年将达32.78亿美元,电信应用以超43%的份额构成最大基本盘。汽车电子是增速最快的增量赛道,新能源车对车规级保护器件的需求持续攀升;5G通信与数据中心对超低电容、高浪涌承受能力的要求推动产品向高端迭代。车规级认证的国产化突破与超低结电容工艺的持续演进,将是决定行业竞争格局的两大核心变量。
如需深入了解单向ESD二极管各细分产品的竞争格局、供应商详情与区域市场动态,欢迎垂询,共同探讨您所关心的具体议题。
《2026-2032年中国单向ESD二极管行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国单向ESD二极管市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。