
锌系占45%、铁系占25%之后:铁系磷化液在无磷进逼下的结构性位置
第一节 铁系磷化液的定义与分类
铁系磷化液,本质上是以磷酸二氢铁或磷酸亚铁为主盐、在钢铁表面形成铁磷酸盐转化膜的酸性处理液。它的核心价值不在“膜厚”,而在成膜成本与涂装附着力的平衡,以及几乎无重金属渣的槽液管理便利性。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按成膜体系与膜结构划分,这是理解性能定位的起点。传统铁系磷化膜以FeH(PO)·4HO为主体,膜层较厚、孔隙较多,处理时间较长。非晶相铁系磷化则以Na/NH磷酸盐体系为基础,膜薄、微观呈平面分布,专用于涂漆前打底。膜结构差异直接框定了产品的适用场景:厚膜服务于防锈与冷加工润滑,薄膜服务于涂装底层。
按膜重等级与处理温度划分,这是判断工艺经济性的视角。次轻量级膜重仅0.1–1.0 g/m²,一般为非晶相铁系膜,仅用于漆前打底;轻量级膜重1.1–4.5 g/m²,广泛用作涂装底层。处理温度从常温(15–35℃)到高温(>80℃)不等,低温化直接决定能耗成本与产线灵活性。它意味着,同样叫铁系磷化液,薄而快的配方与厚而稳的配方,面对的是完全不同的客户群。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 成膜体系 | 传统铁系 / 非晶相铁系 | 厚膜多孔 vs 薄膜平面,防锈润滑 vs 涂装打底 |
| 膜重与温度 | 次轻量级/轻量级;常温/低温/中温 | 打底专用 vs 通用,能耗与产线适配性 |
第二节 铁系磷化液的行业特征
铁系磷化液行业呈现出三个显著特征。
第一,成本优势是它最坚固的护城河,也是最脆弱的软肋。 铁系磷化液单液使用、几乎无沉渣、槽液管理方便,消耗成本低于锌系体系。但环保政策正在把“便宜”重新定义为“外部成本”。浙江省相关意见明确,磷化过程中限制含亚硝酸盐以及镍、铬等金属离子磷化液的使用,须采用低温、低锌、低渣磷化液,且替代工艺无法达到产品要求时才允许使用磷化。合规成本的抬升,正在侵蚀成本优势的根基。
第二,它被夹在“必须用”与“最好不用”之间,需求刚性取决于下游工件的性能要求。 对于盐雾性能要求不高、涂装体系简单的钢铁工件,铁系薄膜磷化仍然是最经济的选择。但对于汽车、家电等对耐蚀性有明确分级要求的场景,优化的锌系磷化(低镍、低温、三阳离子)或硅烷/锆系替代方案更具竞争力。本质上,铁系磷化液的需求不是由“磷化”这个动作定义的,而是由“这个工件允许的最低成本方案”定义的。
第三,技术迭代的方向不是性能提升,而是废渣减量与低温化。 传统铁系磷化的膜层孔隙较多,防锈能力有限。行业改进的焦点集中在减少沉渣、降低处理温度、延长槽液寿命。无渣铁系磷化液因成本优势及在特定工业零部件中的应用潜力,市场份额稳步提升,年增速约4.1%。这意味着,竞争的核心指标从“膜有多好”转向了“槽液能连续用多久、废渣能少排多少”。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 成本双刃 | 低消耗 vs 环保合规成本上升 | 成本优势被外部成本侵蚀 |
| 需求夹层 | 简单工件刚需 vs 高端场景被替代 | 生存空间由最低成本方案定义 |
| 迭代方向 | 无渣化、低温化、长槽液寿命 | 竞争指标从性能转向废渣控制 |
第三节 铁系磷化液的发展历程
中国磷化液行业的演进,以“手工起步—规模化扩张—绿色转型”三个阶段为骨架。
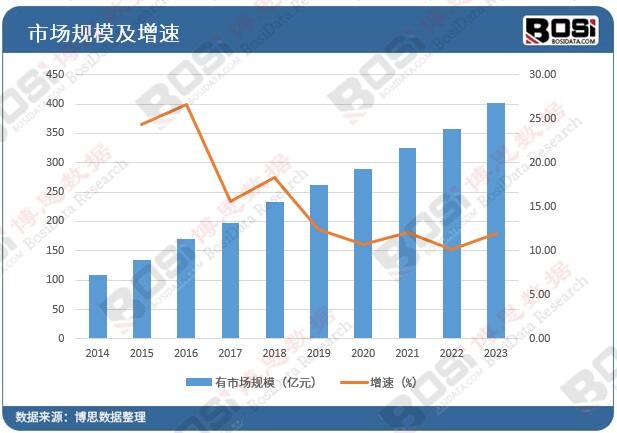
1950年代—1970年代:手工配液的起步期。 冷轧钢管磷化液配制设备极为简陋,一口大缸加一把铁锹,原料为氧化锌、磷酸和硝酸。磷化液管理靠“在铁侧”控制铁离子浓度,工作温度60–80℃,磷化时间长达10–25分钟。铁系磷化在这一时期作为磷化技术的最早形态之一,服务于基础钢铁加工。
1980年代—2010年代:规模化扩张与锌系主导。 国内磷化液需求随钢铁、汽车、轻工行业增长而扩张,磷化体系从单一铁系向锌系、锌钙系、锰系等多体系分化。铁系磷化因性能上限有限,在高端涂装场景中被锌系逐步替代,但在一般钢结构与建材领域保留了成本优势的阵地。这一阶段的核心遗产是品类分化格局的形成。
2020年代至今:环保替代与无渣化求生。 硅烷化、锆系纳米陶瓷薄膜在铝基材与紧凑型产线中加速渗透,推动部分传统磷化产线转换。政策端对亚硝酸盐、镍、铬的限制持续收紧,铁系磷化液的改进方向被迫转向无渣、低温、无重金属促进剂。行业的主要矛盾,从“配方稳不稳定”转向“这条产线还能不能合规地保留磷化工艺”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 手工起步 | 1950—1970年代 | 大缸配液,铁系为基础形态 | 制造能力从无到有 |
| 规模化分化 | 1980—2010年代 | 锌系等多体系扩张;铁系退守低成本场景 | 品类格局形成,铁系定位固化 |
| 绿色转型 | 2020年代至今 | 硅烷化替代加速;无渣低温化改进 | 合规存续成为核心命题 |
第四节 铁系磷化液的发展前景
铁系磷化液的前景可以概括为:总量收缩,但不会消失。一般钢结构与建材的涂装打底需求构成残余基本盘,环保政策将逐步把不具备无渣与低温能力的产能挤出市场。本质上,这个行业下一步的分水岭不在于谁把配方成本压得更低,而在于谁能在“必须保留磷化”的那部分场景中,把槽液寿命与废渣控制做到让客户在环保审计时找不到替代理由。
如需深入了解铁系磷化液产品的竞争格局与供应商详情,包括无渣铁系与低温铁系主要厂商的槽液稳定性数据、废渣控制水平与涂装产线准入记录,欢迎进一步沟通。
《2026-2032年中国铁系磷化液行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国铁系磷化液市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















