
从高炉熔剂到精炼造渣:冶金石灰石的能力要求正在被钢种升级推高
第一节 冶金石灰石的定义与分类
冶金石灰石,本质上是作为钢铁冶炼熔剂使用的碳酸钙矿石,通过高温分解生成CaO参与造渣、脱硫、脱磷等冶金反应。它的核心价值不在“含钙”,而在CaO含量、酸性氧化物与有害杂质的配比所框定的熔剂有效性。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按化学成分等级划分,这是理解下游分层的起点。高炉炼铁用石灰石一般要求CaO≥52%、SiO<3%,对机械强度与粒度有明确约束,大、中型高炉合理粒度为25–75mm。炼钢用石灰石质量要求更高,CaCO需达90%–94%,MgCO控制在3%–5%,SiO 1.5%–3.5%,FeO与AlO均小于1%,S、P须严格限制。成分等级每上一档,对应的客户验证与工艺控制难度都显著上升。
按粒度规格与炉窑适配划分,这是判断交付能力的视角。回转窑与竖窑对入炉粒度的要求不同,25–40mm与40–80mm是常见的冶金辅材规格,CaO含量需稳定在52%以上。粒度不是简单的筛分问题,它直接决定炉窑透气性与煅烧均匀性。它意味着,同样叫冶金石灰石,高炉级竞争的是成本与强度,炼钢级竞争的是被验证过的成分一致性。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 化学成分 | 高炉级 / 炼钢级 | CaO≥52%、SiO<3% vs CaCO 90–94%、S/P严控 |
| 粒度规格 | 25–40mm / 40–80mm | 回转窑/竖窑适配,影响透气性与煅烧均匀性 |
第二节 冶金石灰石的行业特征
冶金石灰石行业呈现出三个显著特征。
第一,需求高度绑定钢铁产量,但“量”的弹性远小于“质”的弹性。 石灰石是钢铁冶炼不可或缺的熔剂,粗钢产量决定总用量天花板。然而钢厂对熔剂品质的敏感度正在上升:高活性石灰的推广使入炉原料的CaO稳定性与杂质谱成为煅烧质量的先决条件。本质上,总量叙事由钢铁周期书写,利润叙事由品质匹配度书写。
第二,环保合规正在从矿山开采延伸到物料流转的全链条。 超低排放意见明确要求石灰石等块状物料采用密闭料仓或封闭料棚储存,输送采用管状带式输送机或封闭通廊。这意味着合规成本不再只发生在破碎筛分环节,而是贯穿矿山到钢厂的全过程,中小矿点的生存空间被系统性压缩。
第三,资源区域性与运输半径共同定义竞争格局。 石灰石矿源分布具有明显的区域性,运输成本约束使辐射半径通常不超过200公里,客户集中度天然偏高。它意味着,冶金石灰石不是一个可以全国调配的大宗商品,而是一组以钢厂为圆心的区域性供应关系集合。矿山位置本身即是壁垒,但仅有位置不足以维持客户关系。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 量价分离 | 总量随钢产量,品质决定溢价 | 钢铁周期定天花板,品质定利润 |
| 环保全链化 | 储存密闭、输送封闭 | 合规成本从矿山延伸到交付全程 |
| 区域锁定 | 运输半径约200公里,客户集中 | 位置是壁垒,但非充分壁垒 |
第三节 冶金石灰石的发展历程
冶金石灰石的产业化轨迹,以钢铁工业的规模扩张与炉窑技术的迭代为两条主线。
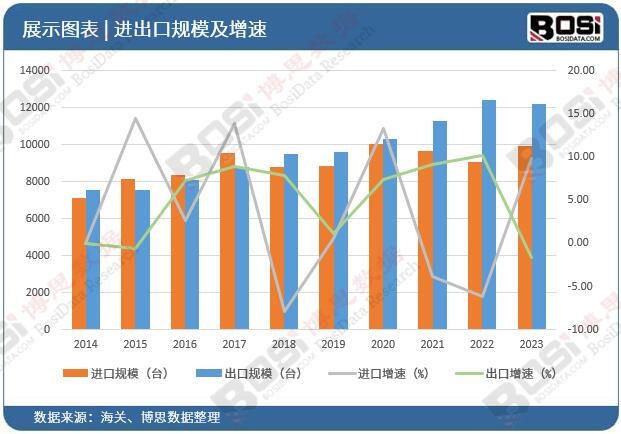
20世纪中后期:钢铁体系建立与熔剂需求成型。 随着国内钢铁工业体系的建立,石灰石作为高炉熔剂的基础地位得以确立。产品以粗放开采、简单破碎为主,品质控制主要依赖矿点天然禀赋,尚未形成系统的成分分级与粒度管理体系。
2000年代—2010年代:钢铁高速增长牵引规模扩张与炉窑升级。 中国粗钢产量快速增长,带动冶金石灰石用量同步攀升。活性石灰回转窑与竖窑技术的推广,使钢厂对入炉石灰石的粒度均匀性与CaO稳定性提出更高要求,传统“有什么供什么”的供应模式开始向“按炉窑规格定制”转变。这一阶段的核心遗产是规模供应能力的建立,但也积累了环保欠账与品质参差的问题。
2020年代至今:超低排放约束与品质需求的双重挤压。 钢铁行业超低排放意见将石灰石纳入物料密闭管控体系,《冶金石灰炉窑烟气脱硫技术规范》国家标准进入征求意见阶段。与此同时,品种钢与精炼比例的提升使炼钢级石灰石的杂质控制要求趋于严格。行业的主要矛盾,从“矿山能不能供上”转向“合规的合格熔剂能不能持续供上”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 体系建立 | 20世纪中后期 | 钢铁体系建立,石灰石熔剂地位确立 | 需求成型,品质粗放 |
| 规模扩张 | 2000年代—2010年代 | 粗钢产量增长;活性石灰炉窑推广 | 供应能力上量,粒度与成分要求抬头 |
| 合规与品质 | 2020年代至今 | 超低排放覆盖石灰石流转;脱硫规范制定 | 竞争转向合规供应与成分稳定性 |
第四节 冶金石灰石的发展前景
冶金石灰石的前景可以概括为:总量随钢铁运行产能平稳波动,价值向高钙低杂与合规供应集中。高炉炼铁的基本盘不会消失,但炼钢与精炼场景对CaO稳定性、SiO与S/P控制的更高要求,正在把冶金石灰石从“矿山产品”推向“品质可控的工业原料”。本质上,这个行业下一步的分水岭不在于谁拥有更大的矿山储量,而在于谁能在区域辐射半径内,把成分一致性与环保合规沉淀为钢厂审计中可复现的交付记录。
如需深入了解冶金石灰石产品的竞争格局与供应商详情,包括高炉级与炼钢级主要供应商的CaO稳定性、杂质控制水平与钢厂准入记录,欢迎进一步沟通。
《2026-2032年中国冶金石灰石行业市场竞争格局与投资趋势前景分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国冶金石灰石市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















