
高温半导体器件的代际跨越:从SiC/GaN替代到氧化镓/金刚石填空
第一节 高温半导体器件的定义与分类
高温半导体器件,本质上是能够在硅基器件热失效的温区之上维持功能稳定的半导体元件。它的核心价值不在“耐温数字”,而在宽禁带宽度所框定的高压高频场景下的效率边界。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按材料代际与禁带宽度划分,这是理解成熟度分层的起点。碳化硅(禁带宽度约3.2 eV)和氮化镓(约3.4 eV)属于第三代宽禁带半导体,前者在1200V以上高压场景占据主导,后者在高频中压场景展现系统成本优势。氧化镓与金刚石属于第四代超宽禁带材料,禁带宽度分别达4.8 eV和5.5 eV,理论耐压与热导率远超现有体系,但工程化验证刚刚开始。代际归属直接框定了产品所处的商业化阶段与客户验证周期。
按器件功能与电压场景划分,这是判断竞争壁垒的视角。SiC MOSFET与SBD服务于新能源汽车牵引逆变器、光伏逆变器与数据中心高压直流架构,车规认证周期长、切换成本高。GaN HEMT则从消费快充切入,正向车载充电机、服务器电源与800V HVDC架构延伸,认证门槛低于车规牵引级但高于消费级。它意味着,同样叫高温半导体器件,SiC车规级的护城河是认证记录,GaN消费级的护城河是集成度与成本。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 材料代际 | SiC/GaN(第三代)/ 氧化镓/金刚石(第四代) | 成熟产业化 vs 工程样机验证 |
| 电压与场景 | SiC高压车规 / GaN高频中压 | 认证周期长 vs 渗透速度快 |
第二节 高温半导体器件的行业特征
高温半导体器件行业呈现出三个显著特征。
第一,SiC的供给瓶颈不在器件制造,而在衬底,且这一瓶颈正在从“有没有”变为“贵不贵”。 2026年碳化硅衬底片头部厂商产能利用率超过90%,高规格衬底供应偏紧、价格结构性上涨。本质上,器件端的竞争已经前移到对衬底长协的锁定能力,而非单纯的晶圆厂产能。
第二,GaN的渗透逻辑与SiC截然不同:它不是替代硅的耐压极限,而是压缩系统的体积与成本。 消费电子仍是GaN第一大应用,但AI数据中心HVDC架构与汽车OBC正在成为增速更高的场景。它意味着,GaN的竞争壁垒不在“耐多高的温”,而在“把电源做多小、多便宜”。
第三,超宽禁带材料的产业化信号已经出现,但信号强度尚不足以定义供给格局。 氧化镓3300V工程样机已发布,金刚石被列入“十五五”规划的超宽禁带产业化方向。然而,工程样机到可审计的供应链记录之间,隔着数年的可靠性验证与客户导入周期。现阶段它们构成的是“远期期权”,而非“当期竞争变量”。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 衬底约束 | 产能利用率超90%,高规格衬底涨价 | 竞争前移至长协锁定 |
| GaN差异化 | 消费快充→AI电源→汽车OBC | 壁垒在集成度与成本,非耐压 |
| 超宽禁带期权 | 氧化镓样机;金刚石入规划 | 信号明确,供给格局未定 |
第三节 高温半导体器件的发展历程
高温半导体器件的产业化,以SiC从实验室走向车规、GaN从消费电子向上渗透为两条主线。
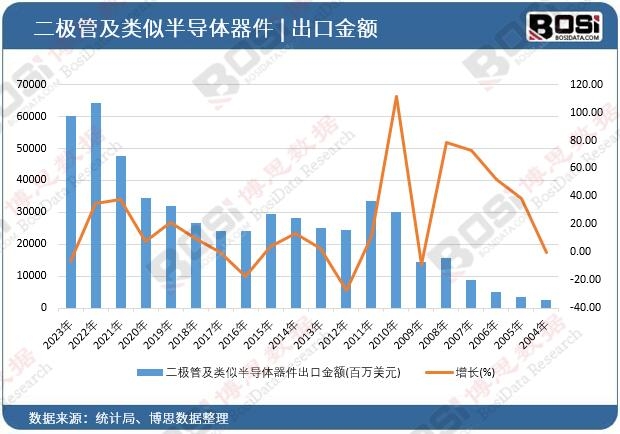
2000年代—2010年代:SiC从实验室到初步商用。 碳化硅肖特基二极管率先在功率因数校正场景中获得应用,MOSFET在2011年前后进入商业化阶段。这一阶段的核心遗产是确立了SiC在高压高频场景中“替代硅基IGBT”的技术路线共识,但成本与衬底尺寸制约了规模渗透。
2010年代—2020年代:SiC车规验证与GaN消费电子起量。 特斯拉Model 3率先在牵引逆变器中采用SiC MOSFET,开启了车规级规模化验证的窗口。与此同时,GaN HEMT凭借高频特性在快充市场快速放量,英诺赛科等中国企业从消费端切入并逐步占据全球份额前列。两条材料路线在各自的场景中完成了“从0到1”的商业化验证。
2020年代至今:SiC周期反转与多极竞争格局成型。 2025—2026年,SiC经历“下行—筑底—反转”的完整周期,低端产能出清后头部集中度提升,AI数据中心成为第二增长曲线。全球首个SiC超级结MOSFET发布,175℃下比导通电阻仅1.5mΩ·cm²,温漂显著收窄,指向高温工况下性能退化的核心痛点正在被器件结构创新回应。同期,氧化镓与金刚石从学术文献进入产业议程,但距离规模化交付仍有距离。行业的主要矛盾,从“SiC能不能替代硅”转向“在SiC与GaN之间、在成熟宽禁带与超宽禁带之间,资源该往哪里配”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 技术验证 | 2000年代—2010年代 | SiC SBD商用;MOSFET商业化 | 路线共识形成,成本制约渗透 |
| 场景突破 | 2010年代—2020年代 | 特斯拉采用SiC;GaN快充起量 | 车规与消费两端完成0→1 |
| 分化与重估 | 2020年代至今 | SiC周期反转;超级结发布;氧化镓样机 | 成熟品类集中,新品类期权化 |
第四节 高温半导体器件的发展前景
高温半导体器件的前景不能用一个增速概括。SiC在新能源汽车与AI数据中心高压电源的牵引下,已进入量价齐升的集中度提升窗口;GaN以更高的增速从消费端向基础设施与汽车渗透,但竞争格局仍在洗牌;氧化镓与金刚石代表的是五到十年维度的材料期权,其兑现取决于工程样机之后的可靠性数据积累。本质上,这个行业下一步的分水岭不在于谁同时布局了更多材料体系,而在于谁在SiC衬底锁定与车规认证上建立了足够深的客户绑定,并把宽禁带的“耐温”卖点转化为系统级效率的可验证收益。
如需深入了解高温半导体器件细分品类的竞争格局与供应商详情,包括SiC衬底与器件主要厂商的长协覆盖、车规认证进度,以及GaN功率器件企业的产能爬坡与AI电源客户导入记录,欢迎进一步沟通。
《2027-2033年中国高温半导体器件市场进入策略与投资可行性分析报告》由权威行业研究机构博思数据精心编制,全面剖析了中国高温半导体器件市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















