
从液氦到液氮:高温超导线材如何将制冷成本从“天价”拉回“可及”
一、行业定义
高温超导线材,是指在液氮温度(-196℃)以上即可呈现超导态(零电阻与完全抗磁性)的线状或带状材料。与需在液氦温度(-269℃)下工作的低温超导材料相比,其制冷成本大幅降低,承载电流和抵抗磁场能力显著提升。
按材料代际分,可分为第一代(1G)铋系带材(Bi-2223)与第二代(2G)钇系涂层导体(REBCO/YBCO)。1G带材因需大量使用贵金属银作为包套,材料成本高昂;2G带材在不锈钢等金属基带上外延生长超导薄膜,大幅降低成本,已成为当前商业化核心材料。
按制备工艺分,2G带材可分为PLD(脉冲激光沉积)、MOCVD(金属有机化学气相沉积)、MOD(金属有机沉积)与RCE(反应共蒸发)等技术路线。PLD路线在带材均匀性和性能上具有优势,日本FFJ与上海超导均采用此路线;MOCVD路线以SuperPower为代表,年产能约300公里;MOD路线则以低成本为特色,上创超导正致力于此方向的规模化制备。
二、行业特点分析
特征一:从“科研耗材”到“战略基础设施核心材料”的角色跃迁。 高温超导带材的应用已从早期局限于粒子加速器、核磁共振仪等少数领域,拓展至磁约束核聚变、超导电缆、故障限流器、超导电机等战略方向。它意味着行业增长逻辑已从“科研经费驱动”转向“能源基础设施投资驱动”。
特征二:多层复合结构构筑的极高工艺壁垒。 当前高温超导带材由合金基带、缓冲层、超导层和保护层组成的多层复合结构构成,任何一层的性能瓶颈或层间匹配问题都会直接影响带材的载流能力与稳定性。本质上反映了“每层材料的极限决定了整个系统的极限”的工程逻辑。
特征三:产能快速扩张与工程化验证并行。 日本FFJ年产能达1000公里,Fujikura成功制备1.4公里长的单根带材,上海超导年产能已达数千公里级别并推进靶材与激光器国产化替代。但商业化的核心瓶颈仍在于制造良率、极低温环境集成与每千安培米成本。
| 特征维度 | 具体表现 |
|---|---|
| 产业定位 | 从科研耗材升级为核聚变、超导电网等战略基础设施核心材料 |
| 技术壁垒 | 合金基带-缓冲层-超导层-保护层多层复合,层间匹配决定性能极限 |
| 产能格局 | 日本FFJ年产能1000km,上海超导数千km级别,但良率与成本仍是瓶颈 |
三、行业发展历程
基础发现与早期探索期(1986-2005年)。 1986年,高温超导材料被发现,为前沿新兴材料,属于战略性新兴产业。1987年2月,中国科学院物理研究所赵忠贤团队与美国朱经武团队独立发现钇钡铜氧(Y-Ba-Cu-O)化合物临界温度达93K,突破液氮温区。此后近二十年间,高温超导研究持续积累,但受限于制备工艺,应用局限于科研装置。
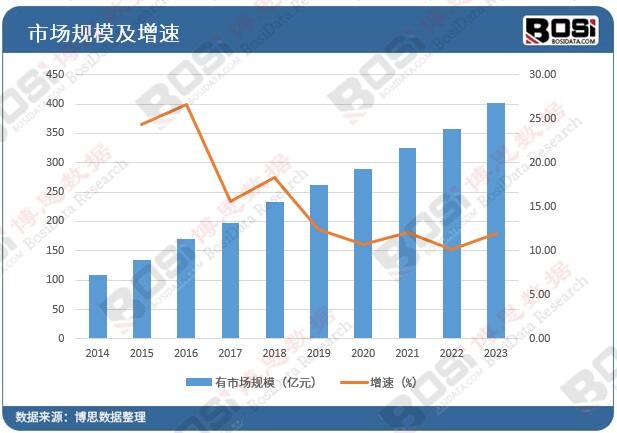
商业化制备突破期(2006-2015年)。 2006年,REBCO高温超导带材实现商业化制备,标志着行业从实验室走向工程应用。美国AMSC成为最早实现REBCO带材商业化的公司。以Bi-2223为代表的第一代带材已进入实用性阶段,但因银包套成本过高而逐步让位于第二代REBCO涂层导体。
产能扩张与多路线并行期(2016年至今)。 全球主要企业形成PLD、MOCVD、MOD、RCE多条技术路线并行的格局。2025年,日本FFJ采用PLD路线年产能达1000公里,美国SuperPower采用MOCVD路线年产能300公里,韩国SuNAM采用RCE路线年产能约400公里(4mm宽)。2026年1月,中国科学院物理研究所发布国际首个REBCO高温超导带材战略研究报告,系统凝练十大关键科学技术问题,为大规模应用提供路线图。行业正从“产能扩张”向“性能一致性提升与成本下降”全面攻坚。
| 时期 | 阶段特征 | 重大事件 |
|---|---|---|
| 1986-2005年 | 基础发现与早期探索 | 1987年赵忠贤团队发现YBCO超导体,临界温度达93K |
| 2006-2015年 | 商业化制备突破 | 2006年REBCO带材实现商业化制备;AMSC率先商业化 |
| 2016年至今 | 产能扩张与多路线并行 | FFJ年产能1000km;中科院发布首个战略研究报告 |
四、行业发展前景
全球高温超导线材市场预计以9.83%的复合年增长率持续扩张,2032年将达16.84亿美元。磁约束核聚变是最确定的战略增长引擎——REBCO带材凭借强磁场下载流能力强的特点,成为紧凑型聚变装置磁体系统的首选材料;超导电缆与故障限流器构成电力系统的基本盘——适合城市电网升级改造;高端医疗设备(高场磁共振成像)构成稳定的高端应用。高性能带材的低成本批量制备与“按需定制”超导带材的产业化,将是决定行业从“能用”走向“好用”的两大核心变量。
在这个过程中,博思数据将继续关注行业动态,为相关企业和投资者提供准确、及时的市场分析和建议。
《2026-2032年中国高温超导线材市场供需分析及投资前景研究报告》由权威行业研究机构博思数据精心编制,全面剖析了中国高温超导线材市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















