
自产废钢、加工废钢还是折旧废钢?金属废料来源结构背后的加工逻辑
第一节 金属废料加工的定义与分类
金属废料加工,本质上是对报废金属制品进行收集、分拣、破碎、打包或熔炼预处理,使其成为可供冶炼或再制造的合格原料。它的核心价值不在“处理量”,而在分选精度与杂质控制所框定的再生原料的替代等级。
从行业分析的角度,存在两种有洞察力的分类逻辑。
按金属属性与再生路径划分,这是理解价值分层的起点。黑色金属废料以废钢为主,2025年占全球加工处理量的62%以上,主要服务于电炉炼钢,竞争锚点在打包密度与残余元素控制;有色金属废料(铜、铝、铅等)合计占比约33%,再生铜铝的保级利用对分选精度要求更高。它意味着,黑色金属拼的是规模与物流,有色金属拼的是分选技术与合金级差。
按合规准入与加工深度划分,这是判断竞争壁垒的视角。工信部准入公告企业构成废钢加工的正规体系,截至2025年10月共910家,年加工能力1.8亿吨。而大量未进入体系的散乱站点,则面临2026版回收站点新规的清退压力。更深一层的分化在于加工深度:单纯打包、剪切属于低毛利环节,具备精细化分选与保级利用能力的企业才能获得溢价。
| 分类维度 | 类别 | 核心差异 |
|---|---|---|
| 金属属性 | 黑色金属(废钢)/ 有色金属(铜铝铅) | 规模与打包密度 vs 分选精度与保级利用 |
| 合规与深度 | 准入公告企业 / 散乱站点;粗加工 / 精细化分选 | 合规资格 vs 出清压力;吨位利润 vs 级差利润 |
第二节 金属废料加工的行业特征
金属废料加工行业呈现出三个显著特征。
第一,货源端的分散化与加工端的集中化并行,决定议价能力的关键在“谁掌握合规货源”。 全球前十大废料回收企业合计份额仅8.5%,上游高度分散。但2026版回收站点新规要求中转站面积150至5000㎡、作业区不得露天、配套废水废气处理设施,合规成本正在把货源向持证网络集中。本质上,加工企业的利润不取决于处理能力,而取决于能否以合规方式锁定进项。
第二,分选精度正在成为比加工产能更硬的竞争变量。 废钢中的残余铜含量在2025年升至0.35%,超出多数长材电炉0.2%的容忍阈值。AI视觉识别与机器人分选的覆盖率预计2026年达35%,再生铜铝回收率可提升至98.5%以上。它意味着,同样的废料进厂,分选能力决定了出厂产品是“炉料”还是“原料”。
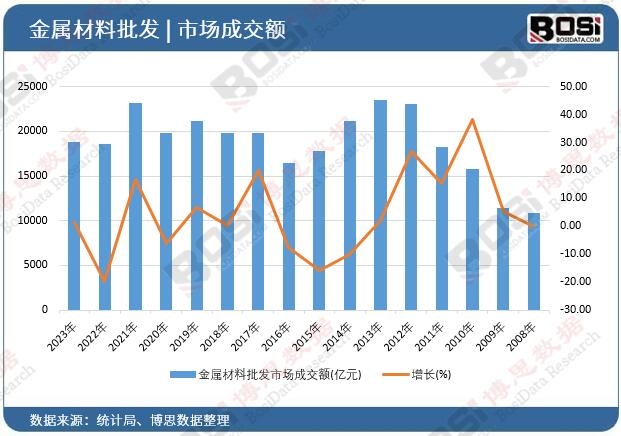
第三,政策正在从“鼓励回收”转向“规范过程”,合规能力从成本项变为准入资格。 《再生材料应用推广行动方案》要求推进全流程信息化溯源,研究将再生材料纳入绿色采购;回收站点新规与税务“反向开票”形成叠加效应。合规不再是可选项,而是进入下游钢厂与品牌供应链的前置条件。
| 特征维度 | 具体表现 | 行业含义 |
|---|---|---|
| 货源分散 | CR10仅8.5%;新规推动货源向持证站点集中 | 进项获取能力决定生存 |
| 分选为王 | 残余铜超标;AI分选渗透率提升 | 分选精度定义产品等级 |
| 合规准入化 | 溯源管理;站点新规;“反向开票” | 合规记录即客户资格 |
第三节 金属废料加工的发展历程
中国金属废料加工的规范化,以“准入筑基—体系成型—高值化转型”三个阶段为骨架。
2012—2019年:准入体系建立。 工信部2012年发布《废钢铁加工行业准入条件》,废料加工从分散的“收破烂”模式被纳入工业管理体系。公告企业名单逐年扩充,加工配送的工业化框架开始形成。这一阶段的核心遗产是让“合格加工企业”有了可识别的身份。
2020—2025年:“十四五”体系成型与智能化起步。 截至2025年10月,准入公告企业达910家,年加工能力1.8亿吨,年销售量约1.1亿吨,占社会废钢资源60%左右。废钢智能检判系统实现无人判级,部分基地建成智慧工厂。再生钢铁原料国家标准修订并于2025年6月实施,为优质进口原料打开通道。
2026年至今:高值化转型与合规洗牌并行。 2026版《再生资源回收站点建设管理规范》7月实施,露天堆场与散乱站点面临清退。“十五五”循环经济规划设定再生有色金属2500万吨目标,再生材料应用推广方案推动汽车、电池、电器电子领域加大再生金属使用。行业的主要矛盾,从“有没有合规产能”转向“分选精度与溯源能力能不能匹配下游品牌对再生材料的质量要求”。
| 阶段 | 时间锚点 | 核心事件 | 行业含义 |
|---|---|---|---|
| 准入筑基 | 2012—2019 | 废钢铁加工准入条件发布;公告企业体系建立 | 加工环节进入工业管理体系 |
| 体系成型 | 2020—2025 | 910家公告企业;智能检判推广;再生钢铁原料标准修订 | 加工配送工业化体系基本建立 |
| 高值化转型 | 2026至今 | 回收站点新规;再生材料推广方案;2500万吨目标 | 合规洗牌与保级利用并行 |
第四节 金属废料加工的发展前景
金属废料加工的前景可以概括为:总量随再生金属战略地位抬升而稳步扩张,但利润分配向合规货源锁定能力与精细化分选能力集中。废钢加工配送的基本盘稳固,再生铜铝在新能源与电气化需求牵引下增速更高,新能源退役电池与风电光伏设备将形成新的废料品类。本质上,这个行业下一步的分水岭不在于谁拥有更大的堆场,而在于谁能在合规溯源框架下把废料分选到下游钢厂或品牌愿意支付级差溢价的程度。
如需深入了解金属废料加工细分品类的竞争格局与供应商详情,包括废钢准入公告企业的区域分布与加工能力、再生铜铝精细化分选企业的技术路线与保级利用记录,欢迎进一步沟通。
《2027-2033年中国金属废料加工市场竞争态势与投资风险控制报告》由权威行业研究机构博思数据精心编制,全面剖析了中国金属废料加工市场的行业现状、竞争格局、市场趋势及未来投资机会等多个维度。本报告旨在为投资者、企业决策者及行业分析师提供精准的市场洞察和投资建议,规避市场风险,全面掌握行业动态。


2、站内公开发布的资讯、分析等内容允许以新闻性或资料性公共免费信息为使用目的的合理、善意引用,但需注明转载来源及原文链接,同时请勿删减、修改原文内容。如有内容合作,请与本站联系。
3、部分转载内容来源网络,如有侵权请联系删除(info@bosidata.com),我们对原作者深表敬意。


















